R 的量化風險管理
Alexander McNeil
Instructor
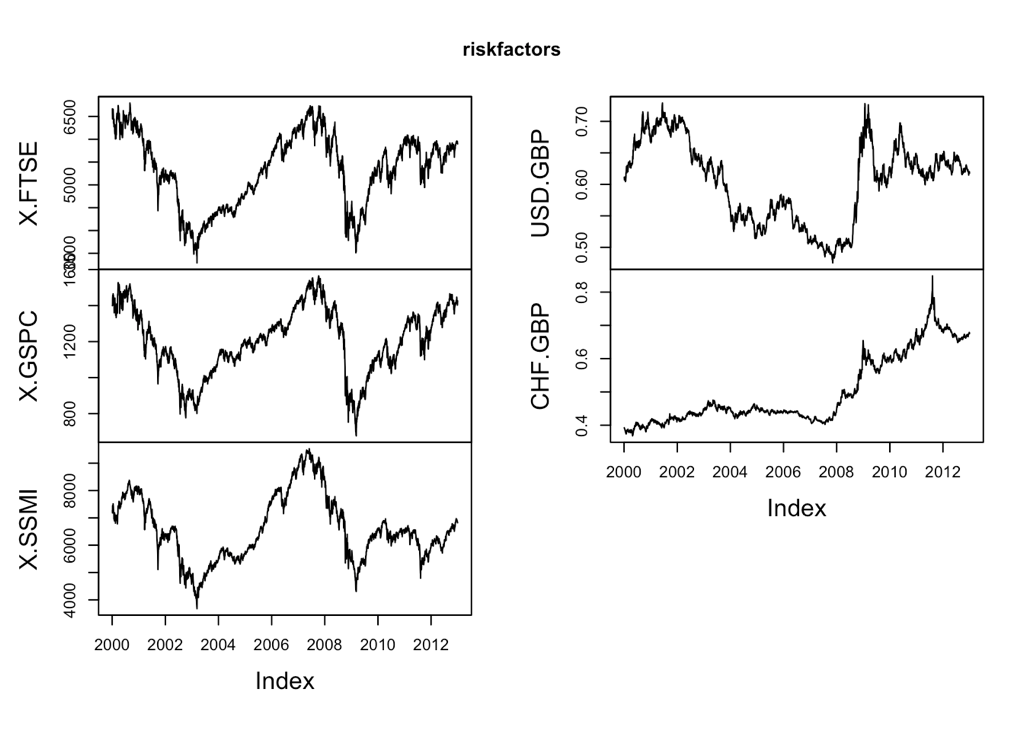
riskfactors <- merge(FTSE, SP500, SMI, USD_GBP, CHF_GBP, all = FALSE)["/2012-12-31", ]
plot.zoo(riskfactors)
losses <- rnorm(100)
losses_o <- sort(losses, decreasing = TRUE)
head(losses_o, n = 8)
1.836163 1.775163 1.745427 1.614479 1.602120 1.590034 1.483691 1.408354
quantile(losses, 0.95)
     95%
1.590638
qnorm(0.95)
1.644854
mean(losses[losses > quantile(losses, 0.95)])
1.714671
ESnorm(0.95)
2.062713