常態分配

R 的量化風險管理

Alexander McNeil

Professor, University of York

常態的定義

  • 若風險因子服從 GBM,則對數報酬應為獨立常態
  • 真的是這樣嗎?
  • 當變數 x 的機率密度為:

$$f_X(x) = {{1} \over {\sigma \sqrt{2\pi}}} e^{-{{(x-\mu)^2} \over {\sigma ^ 2}}} $$

  • 僅由兩個參數決定:$\mu$ 與 $\sigma$
R 的量化風險管理

常態的性質

  • $\mu$ 為平均數,$\sigma ^ 2$ 為變異數
  • 慣用記號:$X \sim N(\mu,\sigma ^2)$
  • 參數可由資料輕易估計
  • 2 個以上獨立常態變數的和仍為常態
R 的量化風險管理

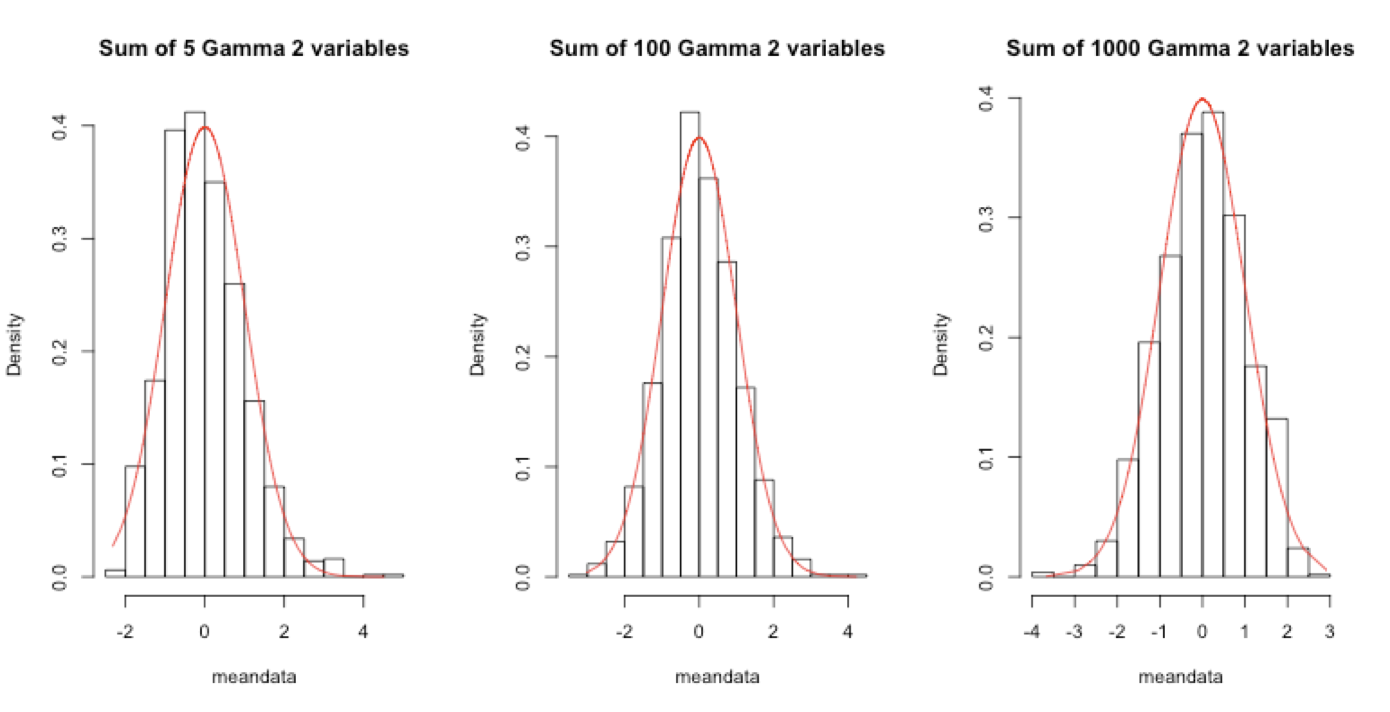
中央極限定理(CLT)

R 的量化風險管理

如何估計常態分配

  • 資料:$X_1,...,X_n$
  • 矩估計法

$$\hat{\mu} = {1 \over n} {\sum_{t=1}^n}X_t $$

$$\hat{\sigma}^2_u = {1 \over {n - 1}} {\sum_{t=1}^n}(X_t - \hat{\mu})^2 $$

  • 套用於 2008–09 年 FTSE 對數報酬
R 的量化風險管理

FTSE 範例

head(ftse)
-0.09264548 -0.08178433 -0.07428657 -0.05870079 -0.05637430 -0.05496918
tail(ftse)
0.05266208 0.06006960 0.07742977 0.07936751 0.08469137 0.09384244
mu <- mean(ftse)
sigma <- sd(ftse)
c(mu, sigma)
-0.0003378627  0.0194090385
R 的量化風險管理

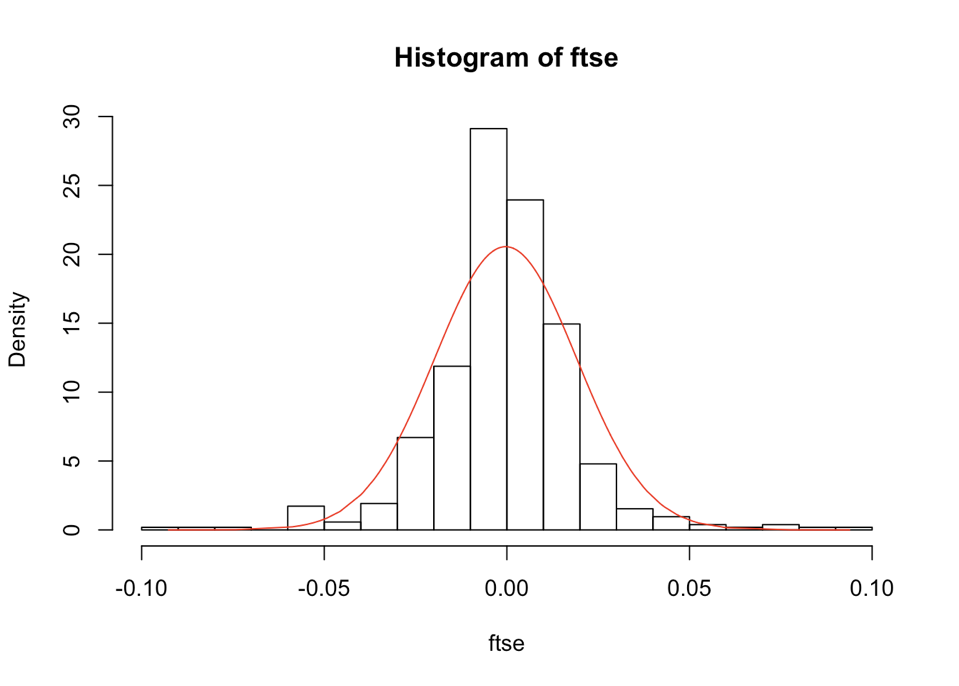
顯示擬合的常態曲線

hist(ftse, nclass = 20, probability = TRUE)

lines(ftse, dnorm(ftse, mean = mu, sd = sigma), col = "red")
R 的量化風險管理

一起來練習吧!

R 的量化風險管理

Preparing Video For Download...