R 的量化風險管理
Alexander McNeil
Professor, University of York
$$ = {1 \over n}\sum_{t=1}^n(X_t-\hat{\mu})^3 \over \hat{\sigma}^3 $$
$$ = {1 \over n}\sum_{t=1}^n(X_t-\hat{\mu})^4 \over \hat{\sigma}^4 $$
library(moments)

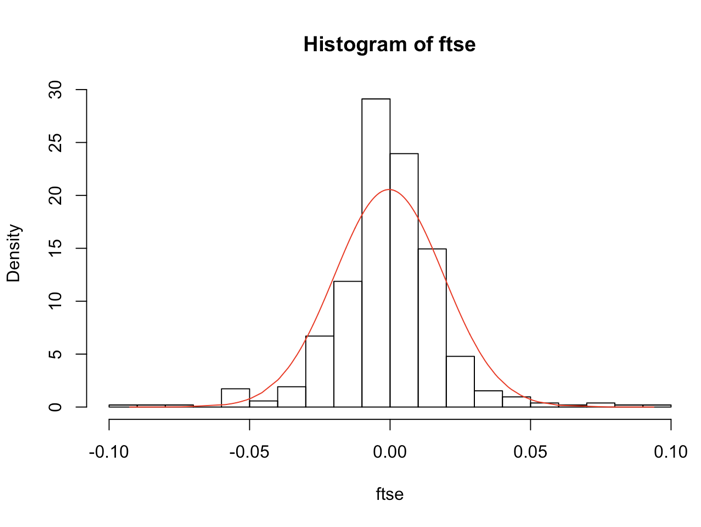
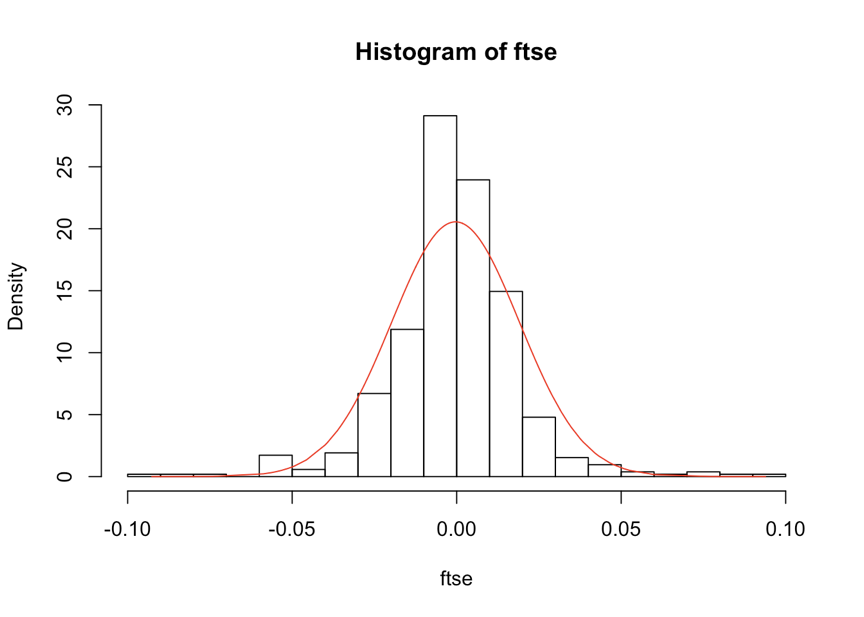
skewness(ftse)
-0.01187921
kurtosis(ftse)
7.437121
$$ T = {1 \over 6}n\left(b^2 + \frac{1}{4}(k - 3)^2\right) $$
jarque.test(ftse)
    Jarque-Bera Normality Test
data: ftse
JB = 428.23, p-value < 2.2e-16
alternative hypothesis: greater