歡迎進入本課程!

R 的量化風險管理

Alexander McNeil

Professor, University of York

關於我

  • 數理統計、精算與量化金融教授
  • 與 R. Frey、P. Embrechts 合著《Quantitative Risk Management: Concepts, Techniques & Tools》
  • 與 M. Hofert 共同建立 qrmtutorial.org
  • 參與多個 R 套件開發,包括 qrmdata 與 qrmtools

R 的量化風險管理

QRM 的目標

  • 量化風險管理(QRM)中,我們量化投資組合的風險
  • 衡量風險是管理風險的第一步
  • 風險管理:
    • 賣出資產、多元化投資組合、以衍生性商品避險
    • 維持足夠資本以承受損失
  • 在險值(VaR)是常見的風險衡量指標
R 的量化風險管理

風險因子

  • 投資組合的價值取決於多個風險因子
  • 例子:股票指數/價格、匯率、利率
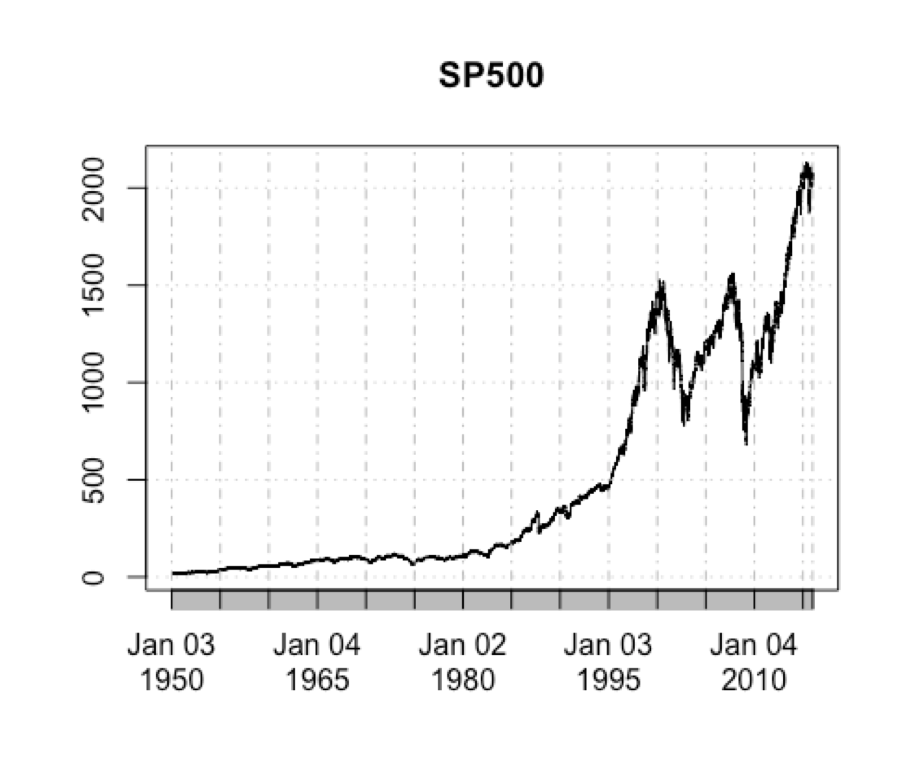
  • 來看一下 S&P 500 指數
R 的量化風險管理

用 R 分析風險因子

library(qrmdata)

data(SP500)

head(SP500,  n = 3)
           ^GSPC
1950-01-03 16.66
1950-01-04 16.85
1950-01-05 16.93
> tail(SP500, n = 3)
             ^GSPC
2015-12-29 2078.36
2015-12-30 2063.36
2015-12-31 2043.94
R 的量化風險管理

繪製風險因子走勢

plot(SP500)

R 的量化風險管理

一起來練習吧!

R 的量化風險管理

Preparing Video For Download...