Student t 分配

R 的量化風險管理

Alexander McNeil

Professor, University of York

Student t 分配

$$f_X(x) = \frac{\Gamma({\frac{\nu+1}{2}})}{\sigma \sqrt{\nu\pi} \, \Gamma(\frac{\nu}{2})}{\left(1 + \frac{({x- \mu})^2} {\nu \sigma ^ 2}\right)}^{-\frac{\nu + 1}{2}} $$

  • 此分配有三個參數:$\mu, \sigma, \nu$
  • 較小的 $\nu$ 會帶來更重的尾部
  • 當 $\nu$ 增大時,分配趨近常態
R 的量化風險管理

擬合 Student t 分配

  • 極大似然(ML)法
  • QRM 套件中的 fit.st()
  • 2008-09 的 FTSE 對數報酬,$\nu$ 較小(2.95)
library(QRM)

tfit <- fit.st(ftse)
tpars <- tfit$par.ests
tpars
          nu             mu          sigma
2.949514e+00   4.429863e-05   1.216422e-02
nu <- tpars[1]
mu <- tpars[2]
sigma <- tpars[3]
R 的量化風險管理

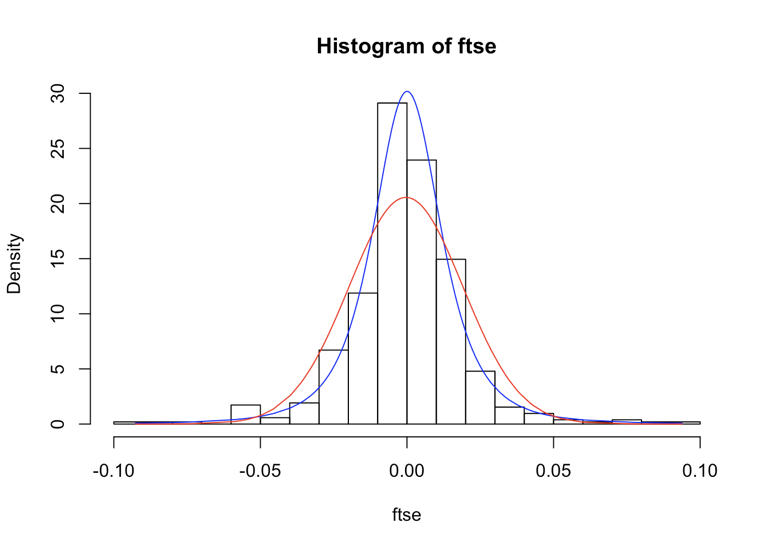
視覺化擬合的 Student t 分配

hist(ftse, nclass = 20, probability = TRUE)
lines(ftse, dnrom(ftse, mean = mean(ftse), sd = sd(ftse)), col = "red")

yvals <- dt((ftse - mu)/sigma, df = nu)/sigma
lines(ftse, yvals, col = "blue")
R 的量化風險管理

一起來練習吧!

R 的量化風險管理

Preparing Video For Download...