風險值與期望短缺
R 的量化風險管理
Alexander McNeil
Professor, University of York
風險值(VaR)
以固定期間(天、週等)觀察損失分配
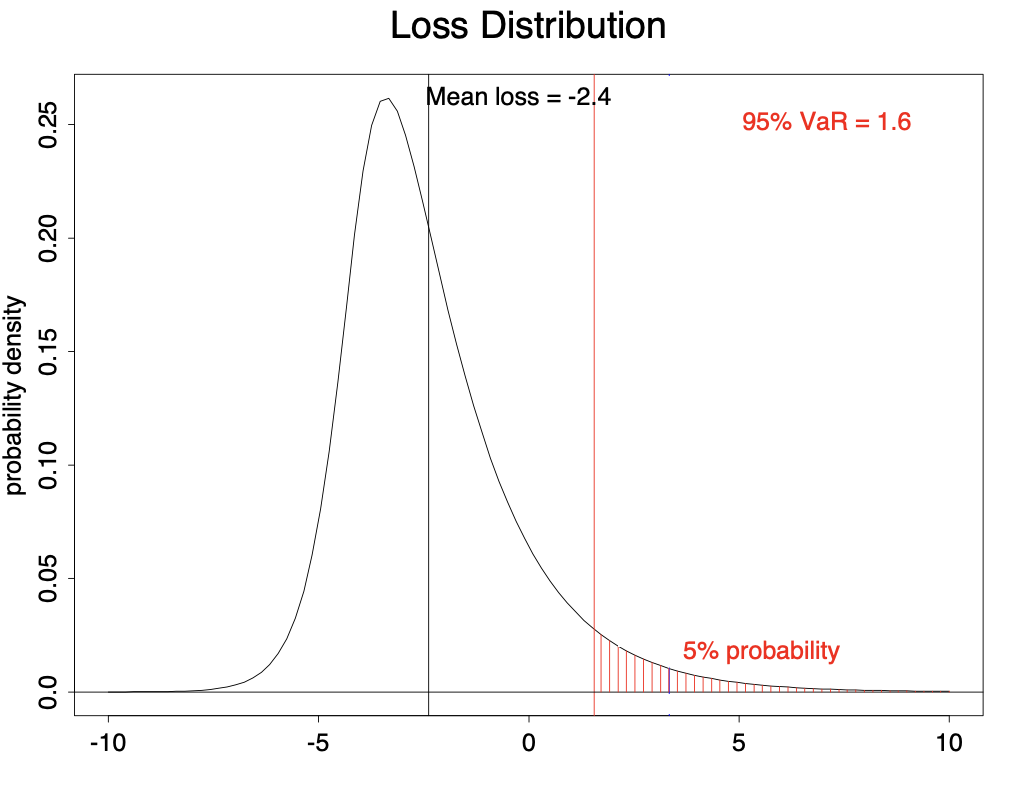
$\alpha$-VaR 是損失分配的 $\alpha$「分位數」
$\alpha$ 稱為「信賴水準」(如 95%、99%)
以機率 $\alpha$,損失不會超過 $\alpha$-VaR
95% VaR 示意
期望短缺(ES)
在銀行監理中日益重要
尾端 VaR(TVaR)、條件 VaR(CVaR),又稱「期望短缺」(ES)
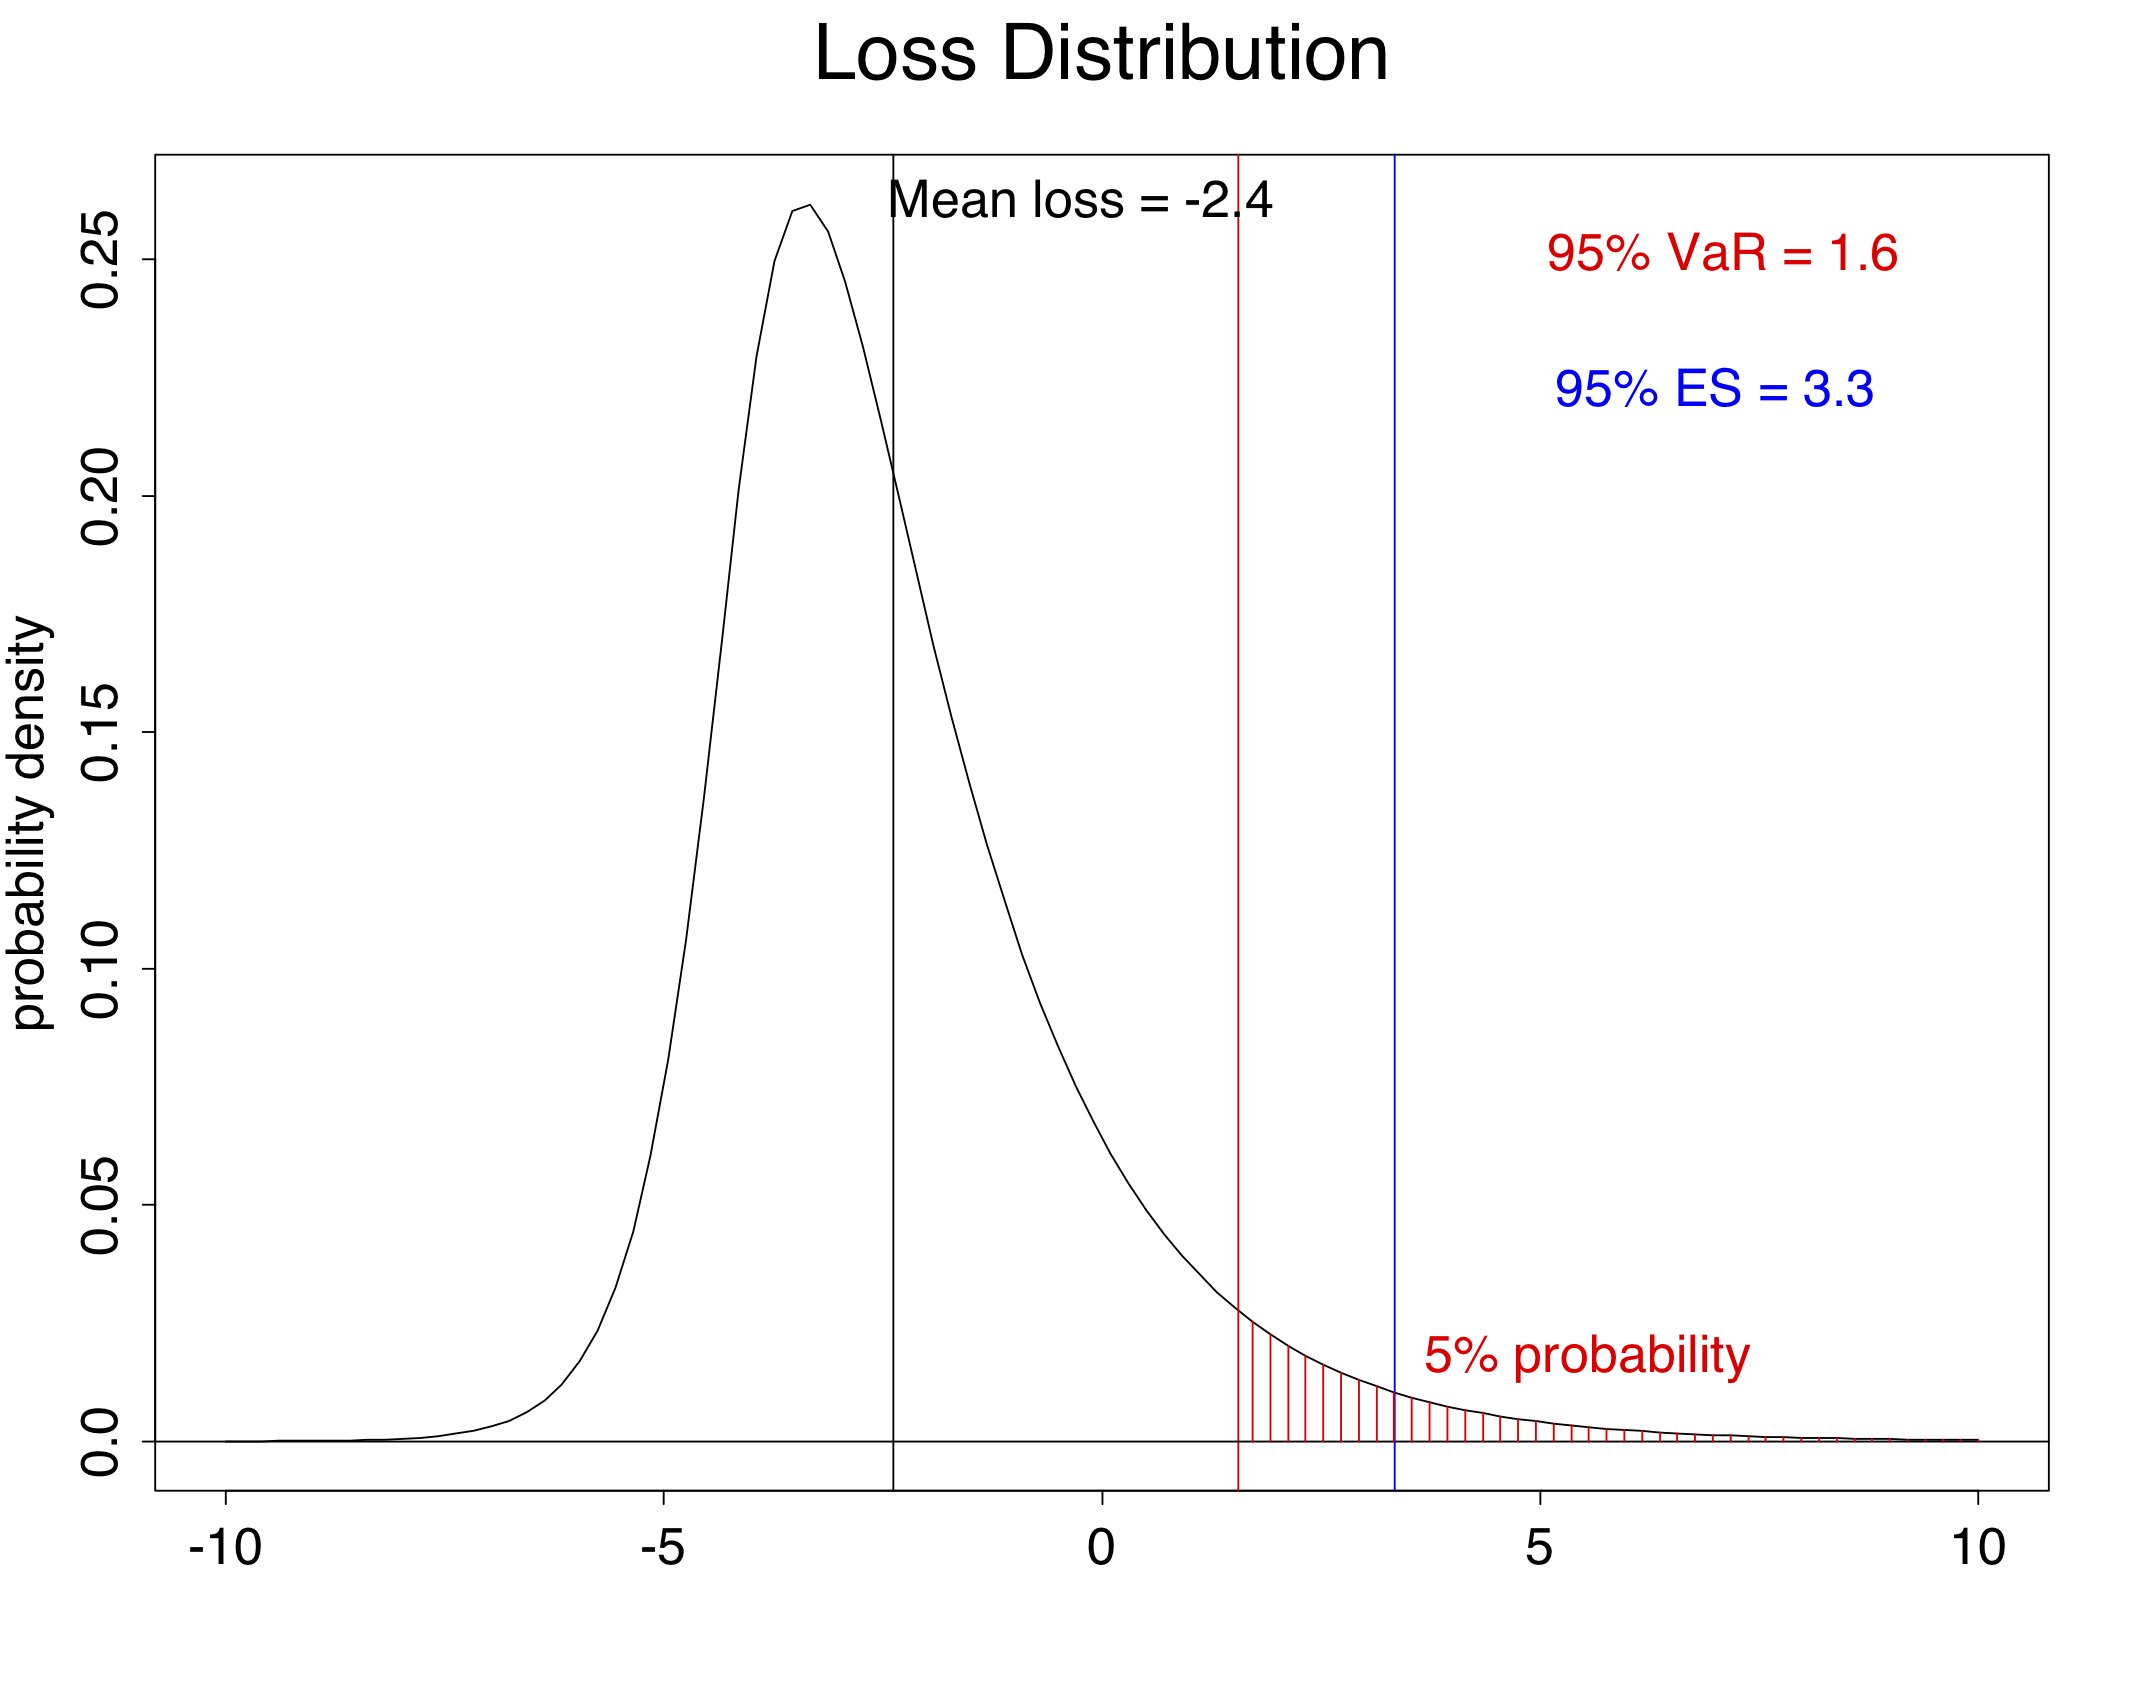
$\alpha$-ES 為在損失超過 $\alpha$-VaR 條件下的期望損失
分配尾端的期望值
95% ES 示意
一起來練習吧!
R 的量化風險管理
Preparing Video For Download...