R 的量化風險管理
Alexander McNeil
Instructor
K <- 50

T <- 2

t <- 0

S <- 40

r <- 0.005

sigma <- 0.25

Black_Scholes(t, S, r, sigma, K, T, "call")
K <- 50
T <- 2
t <- 0
S <- 40
r <- 0.005
sigma <- 0.25
Black_Scholes(t, S, r, sigma, K, T, "call")
2.619183
Black_Scholes(t, S, r, sigma*1.2, K, T, "call")
3.677901
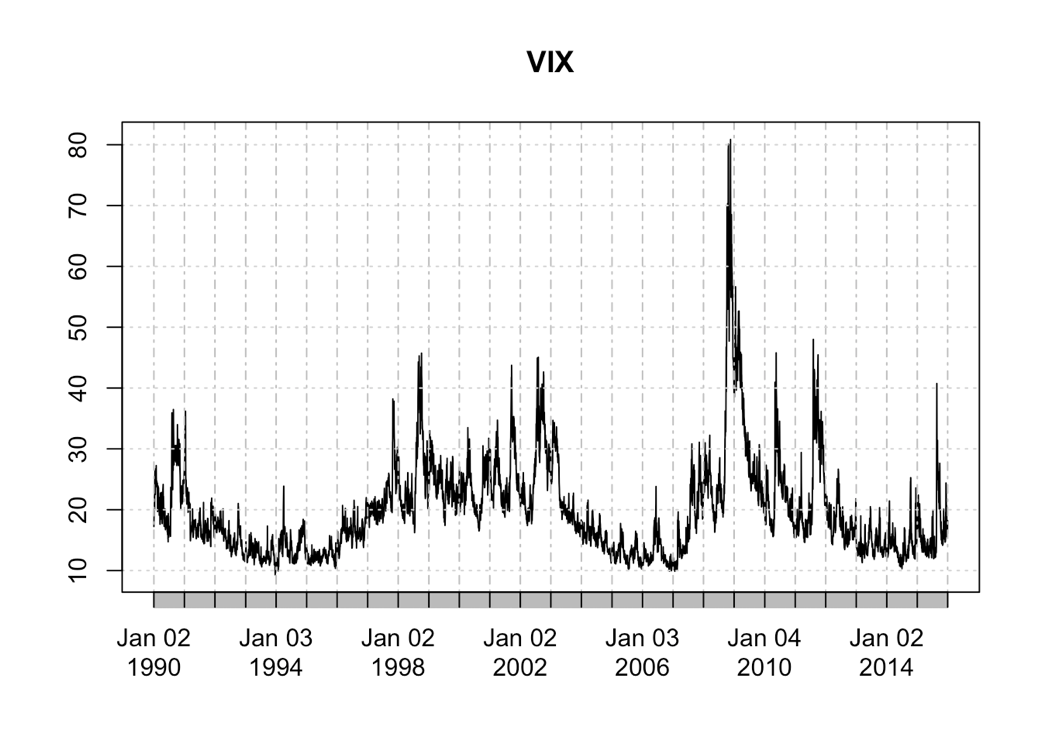
plot(VIX)