投資組合表現的面向

R 投資組合分析入門

Kris Boudt

Professor, Free University Brussels & Amsterdam

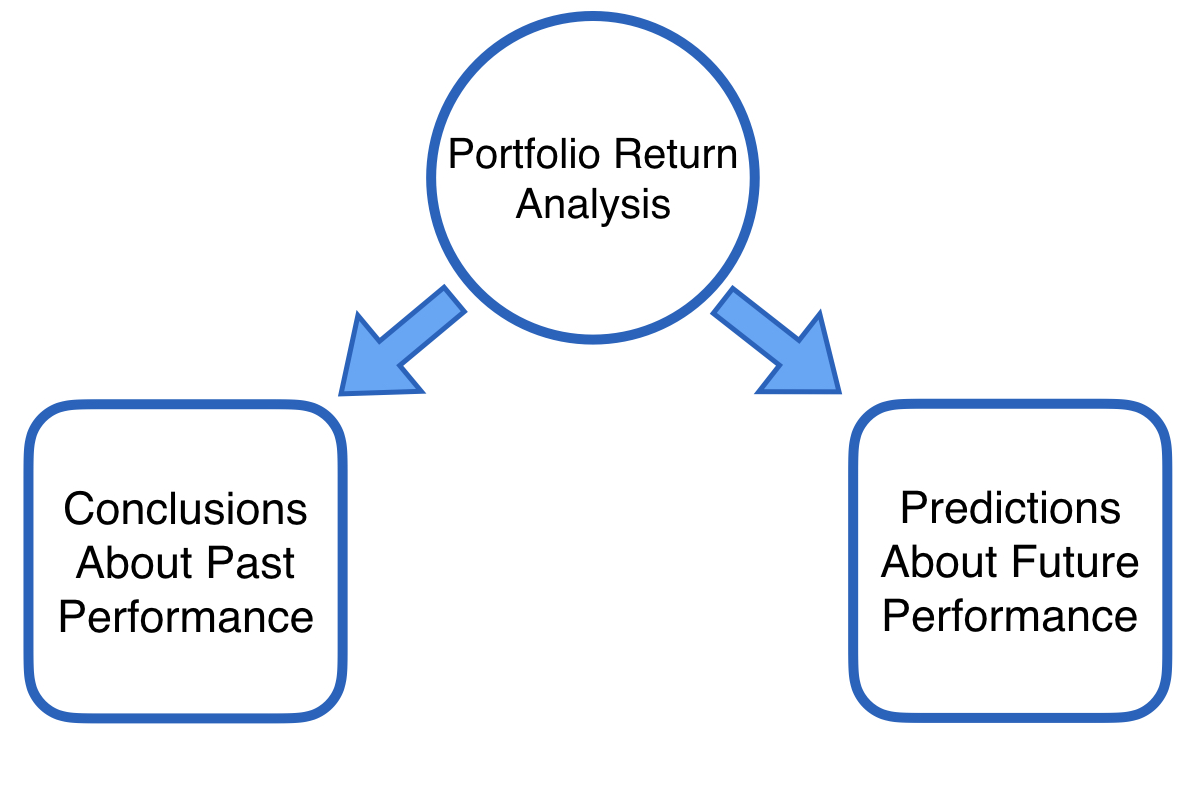
解讀投資組合報酬
ch_2_video_1.003.png

R 投資組合分析入門

解讀投資組合報酬

ch_2_video_1.004.png

R 投資組合分析入門

解讀投資組合報酬

ch_2_video_1.005.png

R 投資組合分析入門

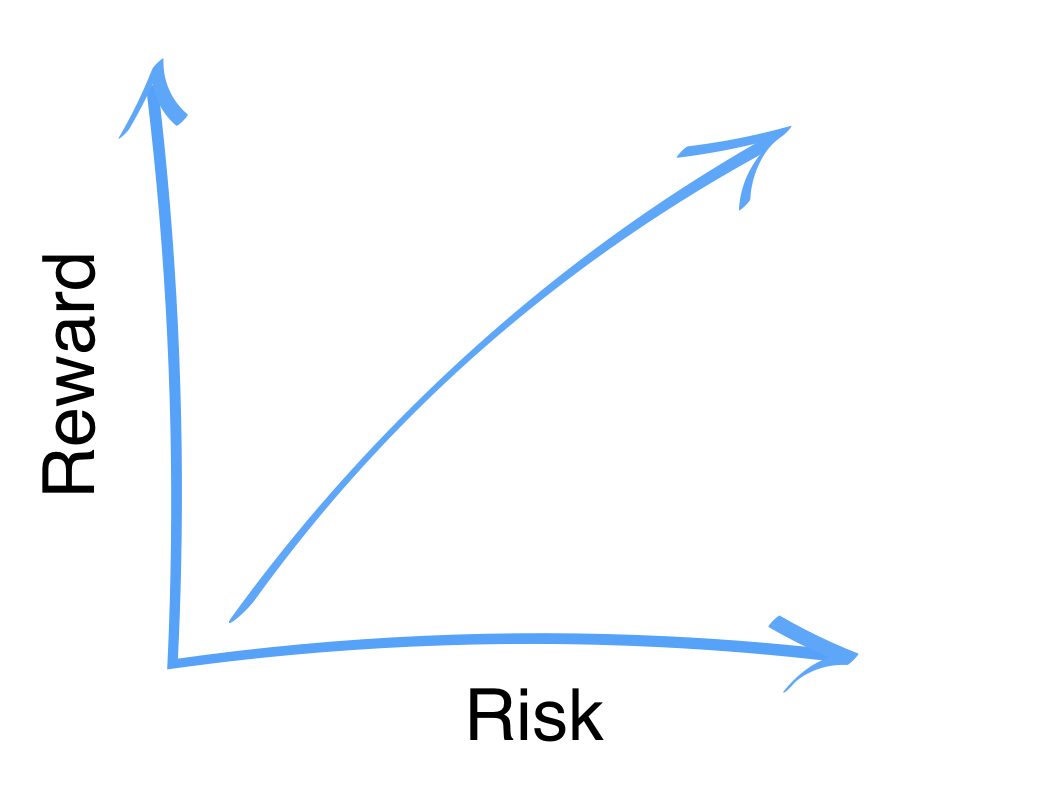
風險與報酬

ch_2_video_1.006.png

R 投資組合分析入門

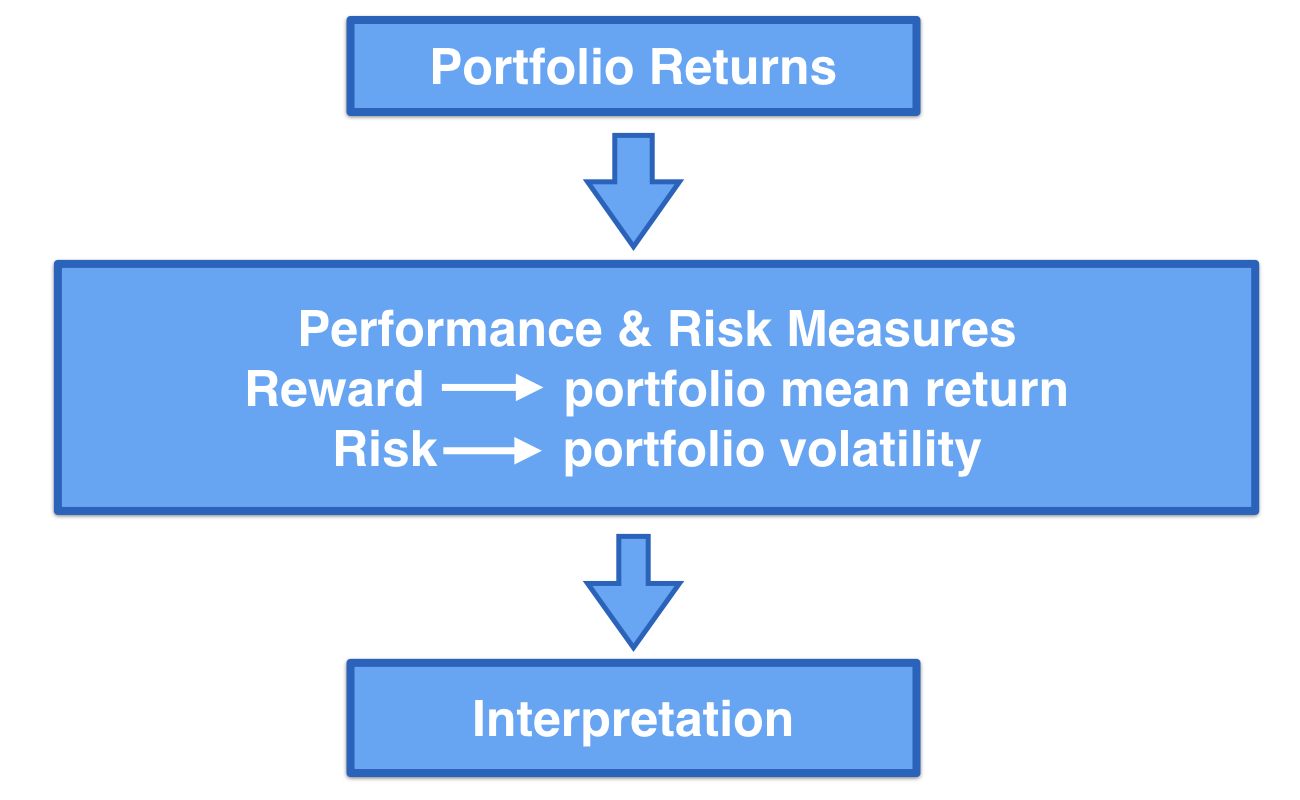
為何需要表現衡量

ch_2_video_1.007.png

R 投資組合分析入門

算術平均報酬

  • 假設有 T 期投資組合報酬樣本:
    • $R_1 , R_2, ... , R_T$
  • 報酬衡量:算術平均報酬為:

    • $\displaystyle \hat{\mu} = \frac{R_1 , R_2, ... , R_T}{T}$
  • 它表示平均而言投資組合的報酬有多大

R 投資組合分析入門

風險:投資組合波動度

  • 去平均報酬

    • $R_i - \hat{\mu}$
  • 投資組合變異數

    • $\displaystyle \hat{\sigma}^2 = \frac{(R_1 - \hat{\mu})^2 + (R_2 - \hat{\mu})^2 + ... + (R_T - \hat{\mu})^2}{T_1}$
  • 投資組合波動度:

    • $\displaystyle \hat{\sigma} = \sqrt{\hat{\sigma}^2}$
R 投資組合分析入門

報酬無線性補償

  • 平均報酬與實際報酬不一致

ch_2_video_1.018.png

R 投資組合分析入門

報酬無線性補償

  • 平均報酬與實際報酬不一致

R 投資組合分析入門

報酬無線性補償

  • 平均報酬與實際報酬不一致

ch_2_video_1.020.png

R 投資組合分析入門

幾何平均報酬

  • 對 T 期投資組合報酬樣本 $R_1, R_2, ..., R_T$ 的幾何平均公式:

幾何平均 = $[(1+R_1)\cdot(1+R_2)\cdot...(1+R_T)]^{1/T} - 1$

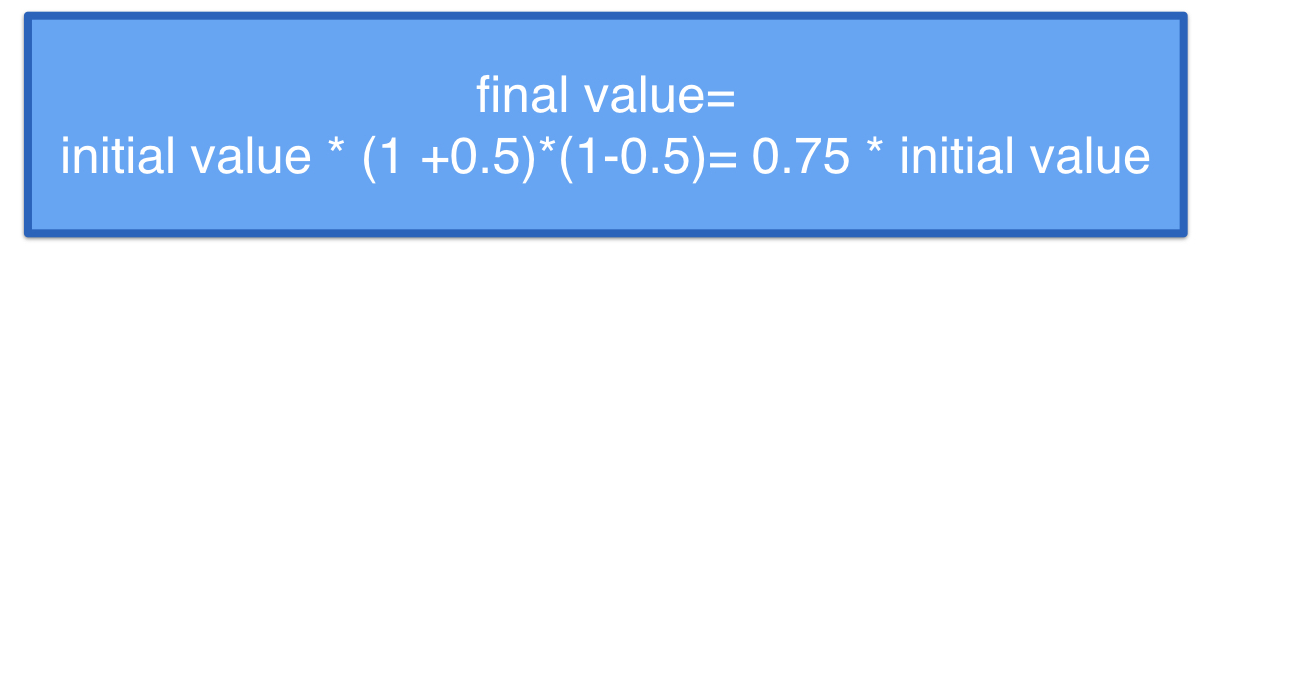
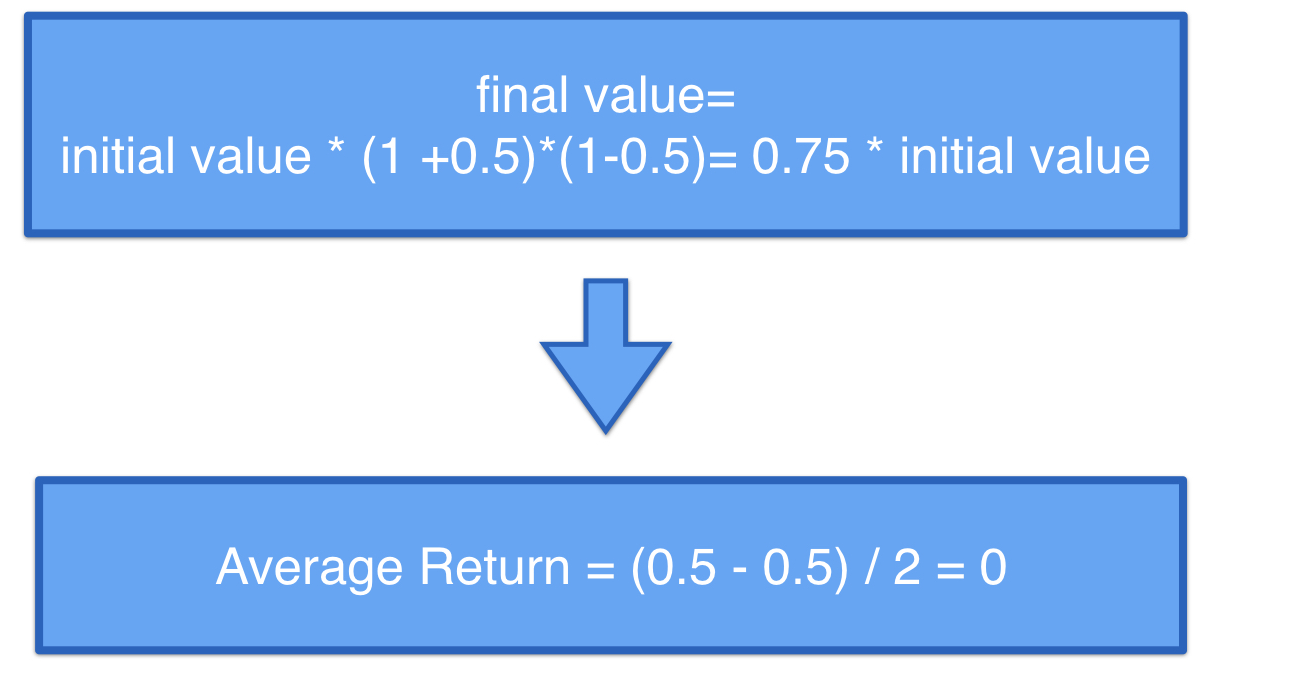
  • 例:+50% 與 -50% 報酬

    • 幾何平均 = $[(1+ 0.50)\cdot (1-0.50)]^{1/2} -1$

    • = $0.75^{1/2} - 1$

    • = -13.4%

R 投資組合分析入門

SP500.png

R 投資組合分析入門

一起來練習吧!

R 投資組合分析入門

Preparing Video For Download...