R 投資組合分析入門
Kris Boudt
Professor, Free University Brussels & Amsterdam
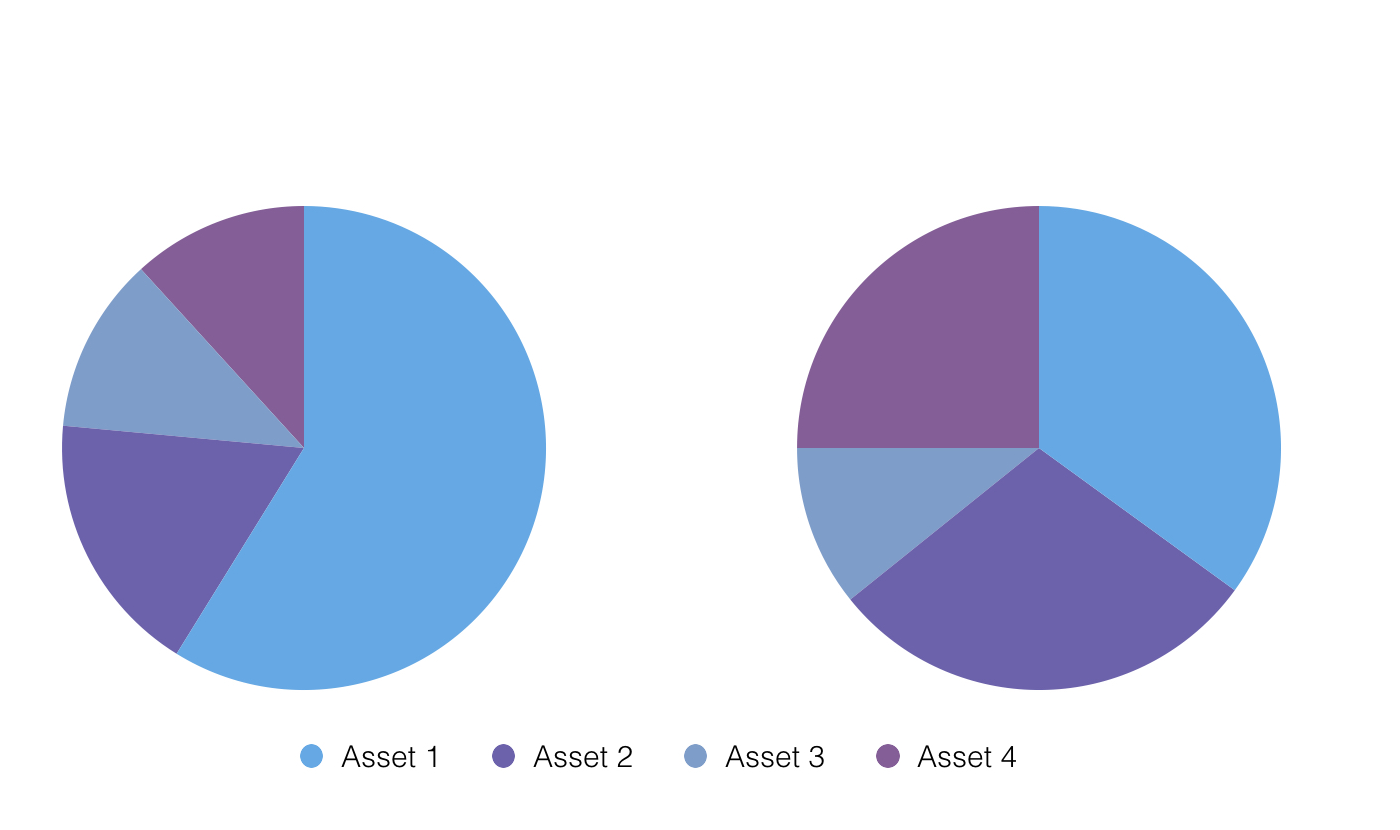
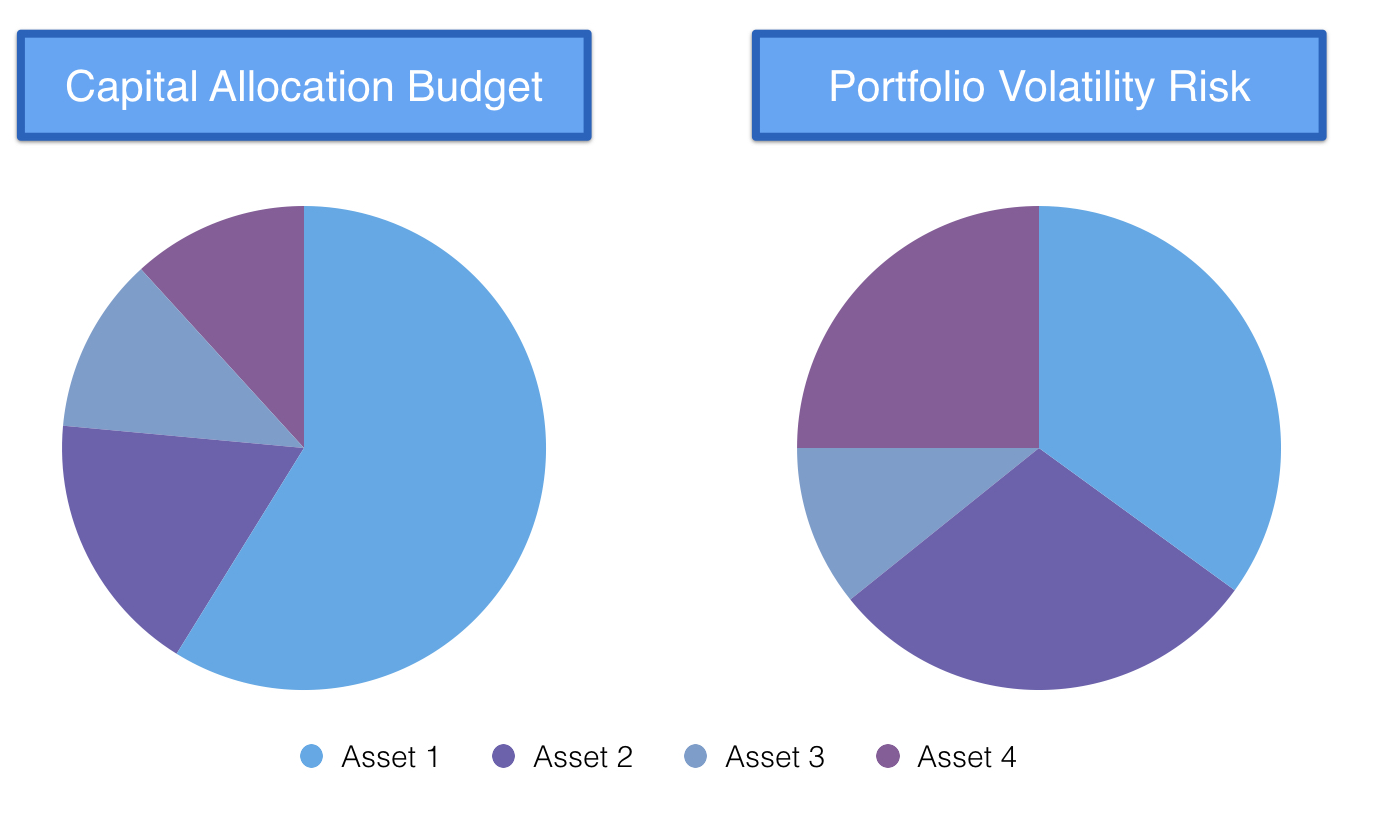
$$\displaystyle \text{投資組合波動度} = \sum_{i=1}^{N} RC_i$$
where: $RC_i = \dfrac{w_i(\Sigma w)_i}{ \sqrt{w'\Sigma w}}$
$$\%RC_i = \frac{RC_i}{\text{投資組合波動度}}$$
相對較低風險資產:$\%RC_i > w_i$
相對較高風險資產:$\%RC_i < w_i$