報酬分配的非常態性
R 投資組合分析入門

Kris Boudt
Professor, Free University Brussels & Amsterdam
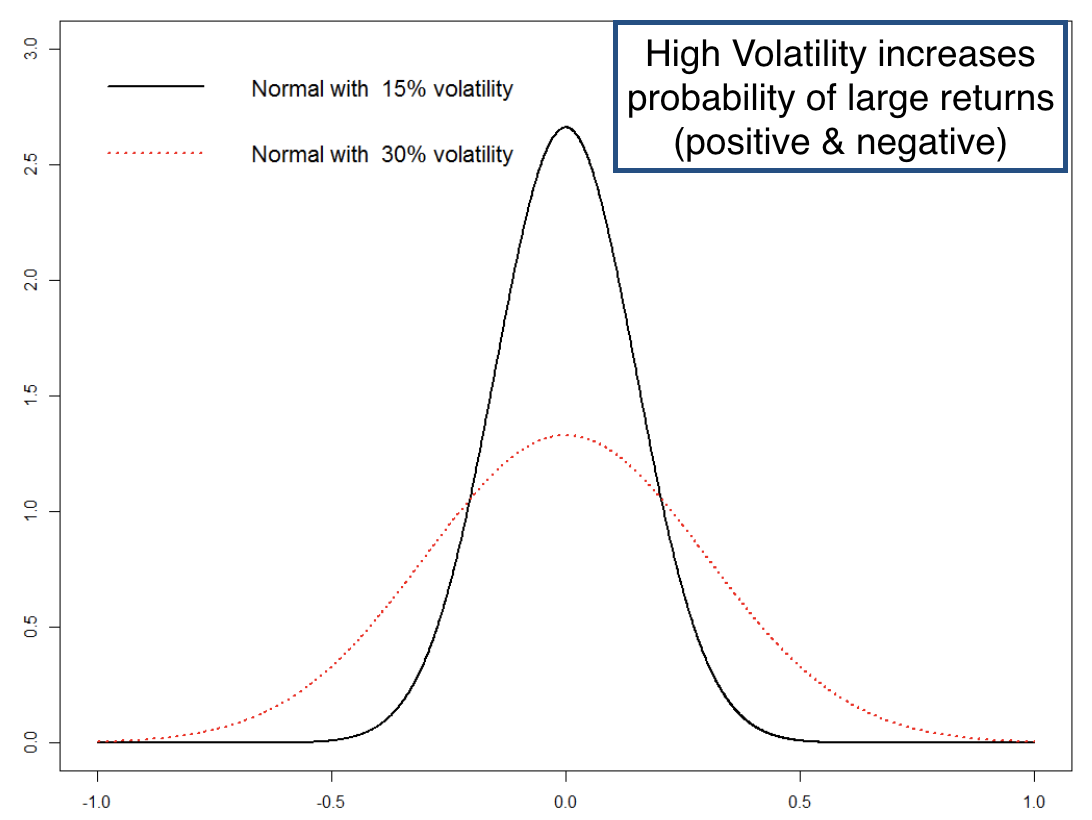
波動度描述「一般」風險
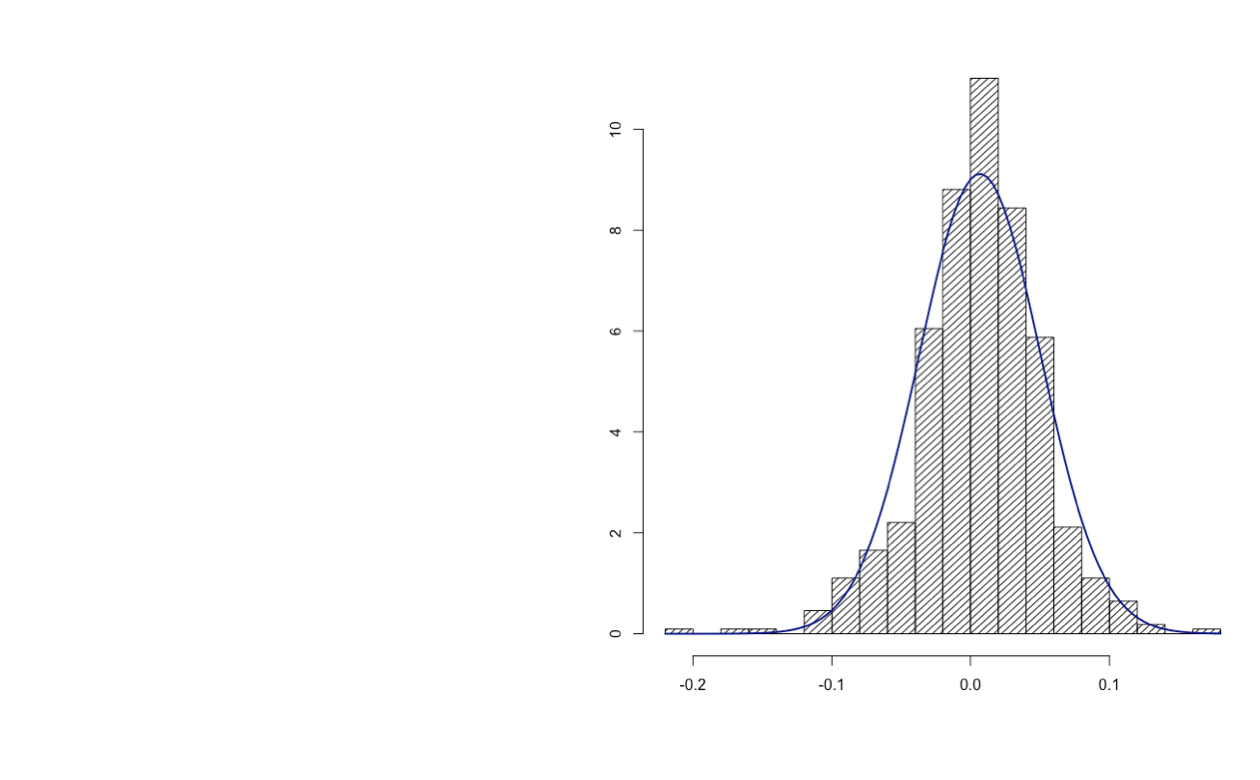
報酬的非常態性
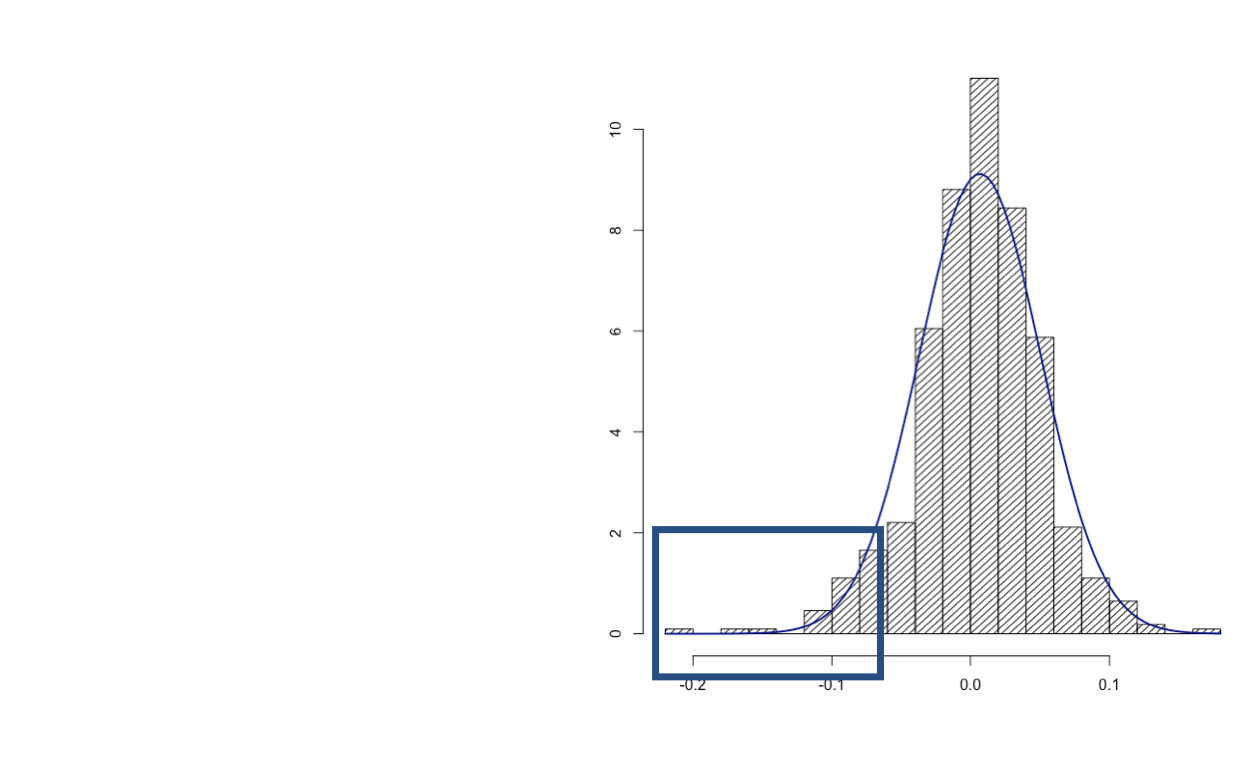
報酬的非常態性
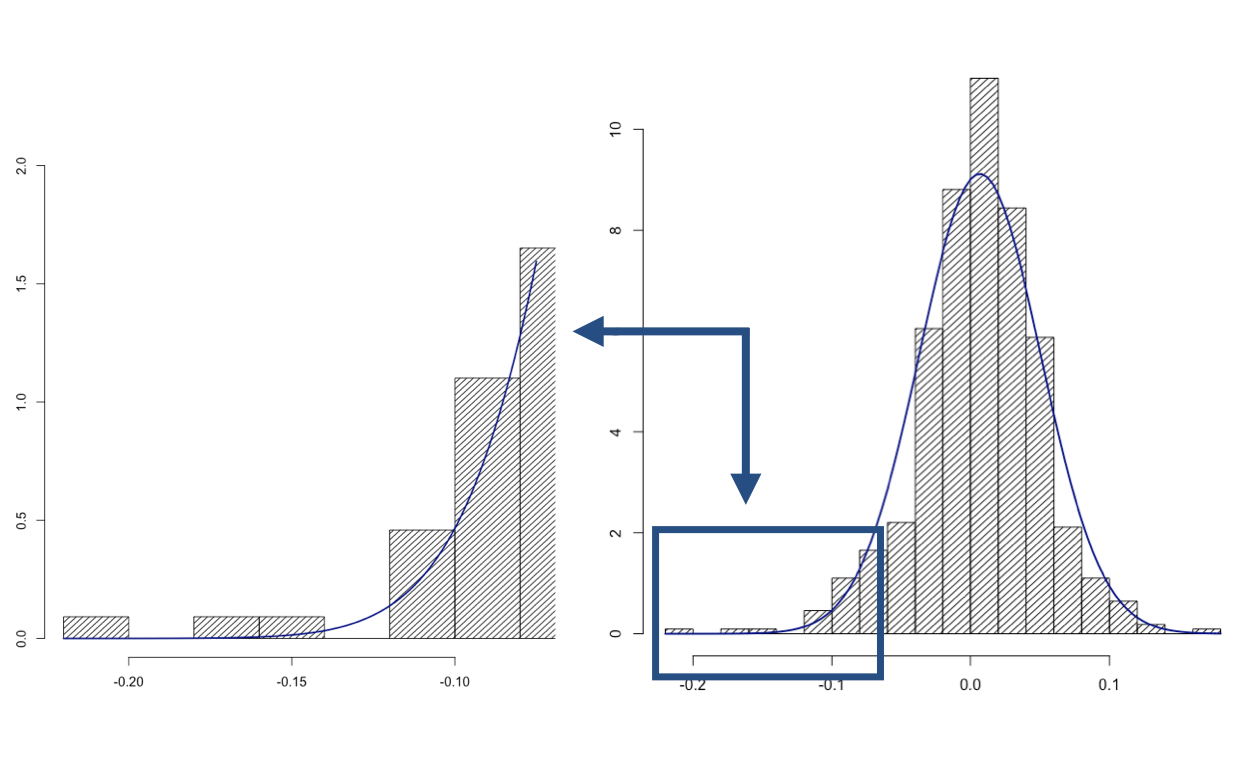
報酬的非常態性
在險價值與期望短缺
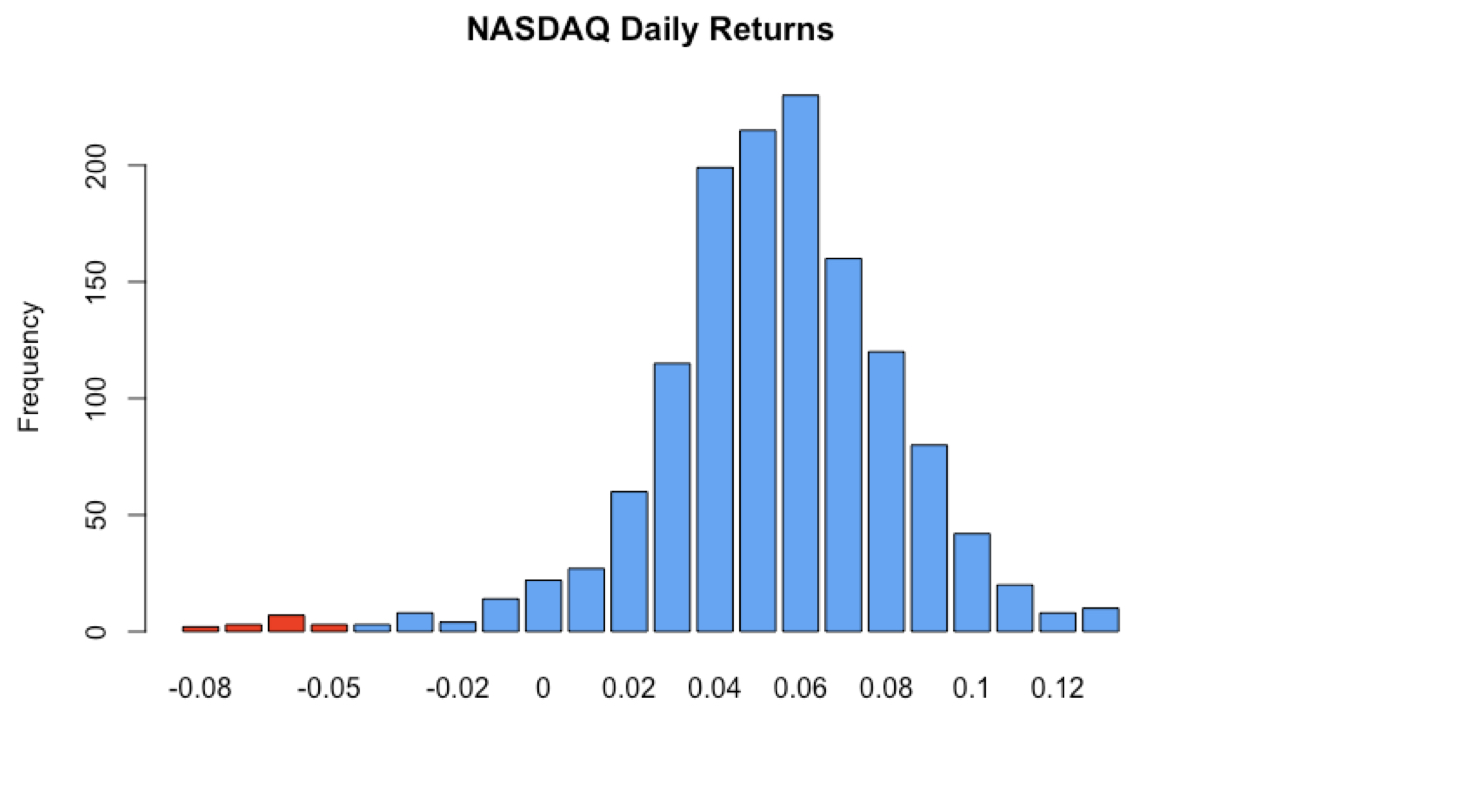
在險價值與期望短缺
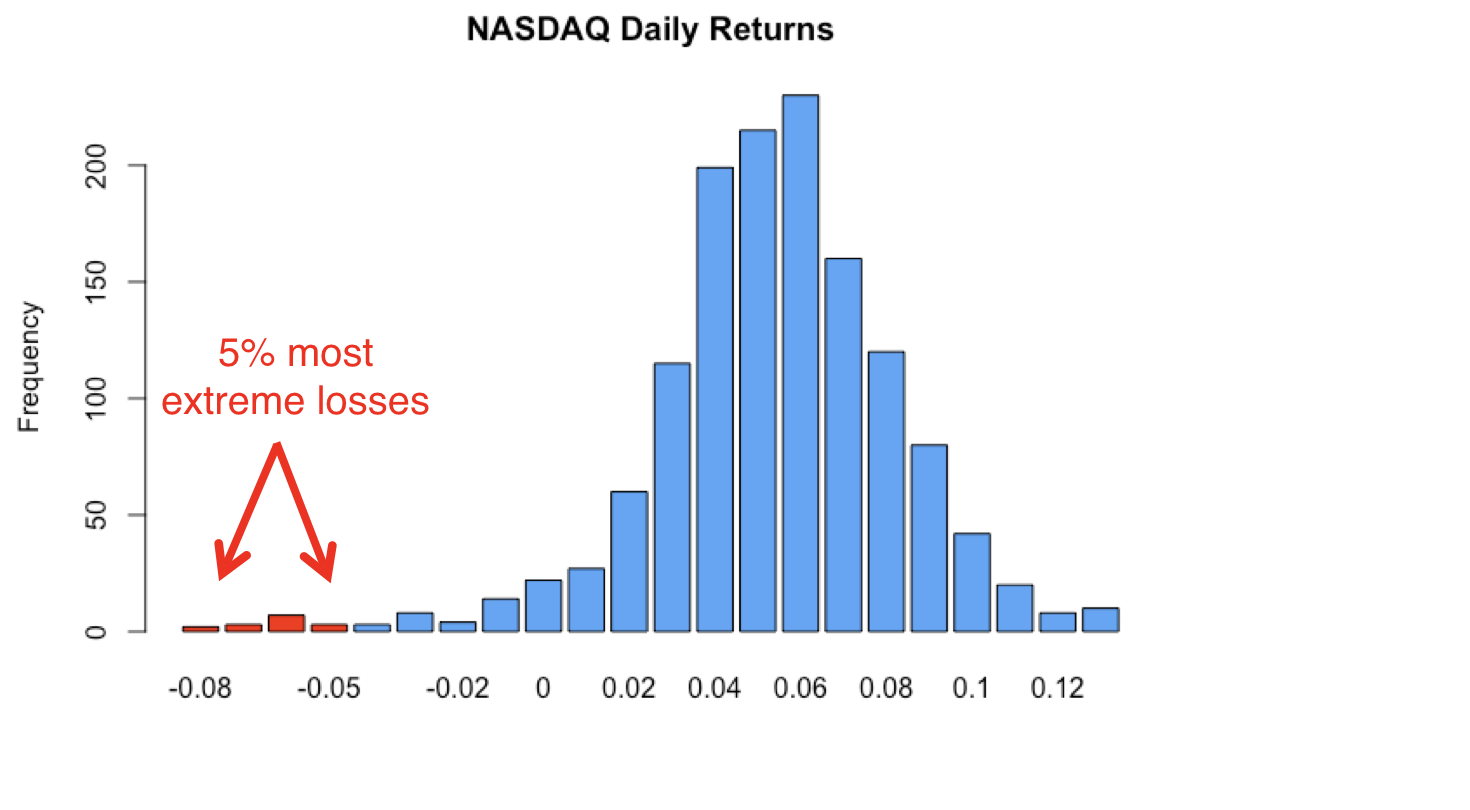
在險價值與期望短缺
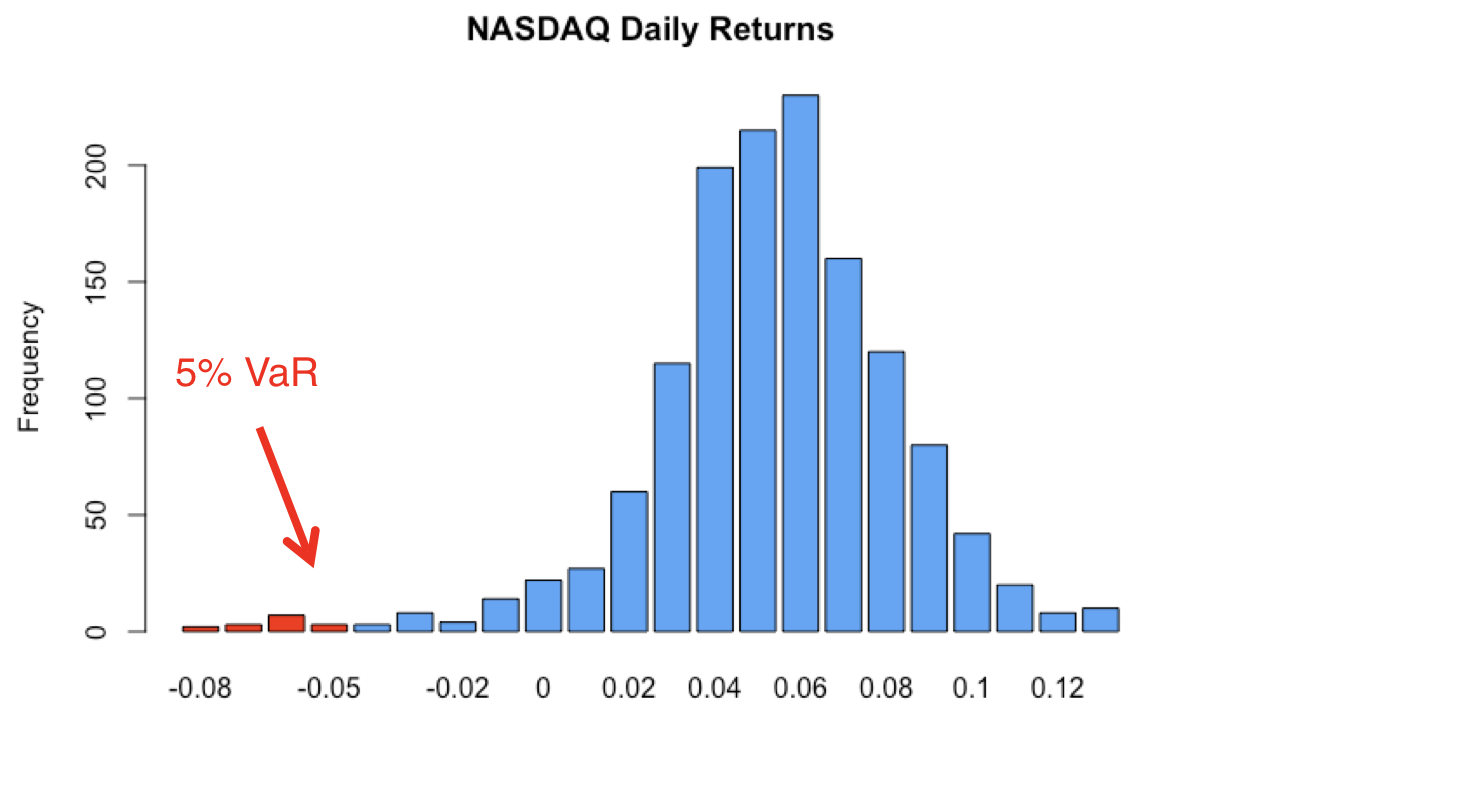
在險價值與期望短缺
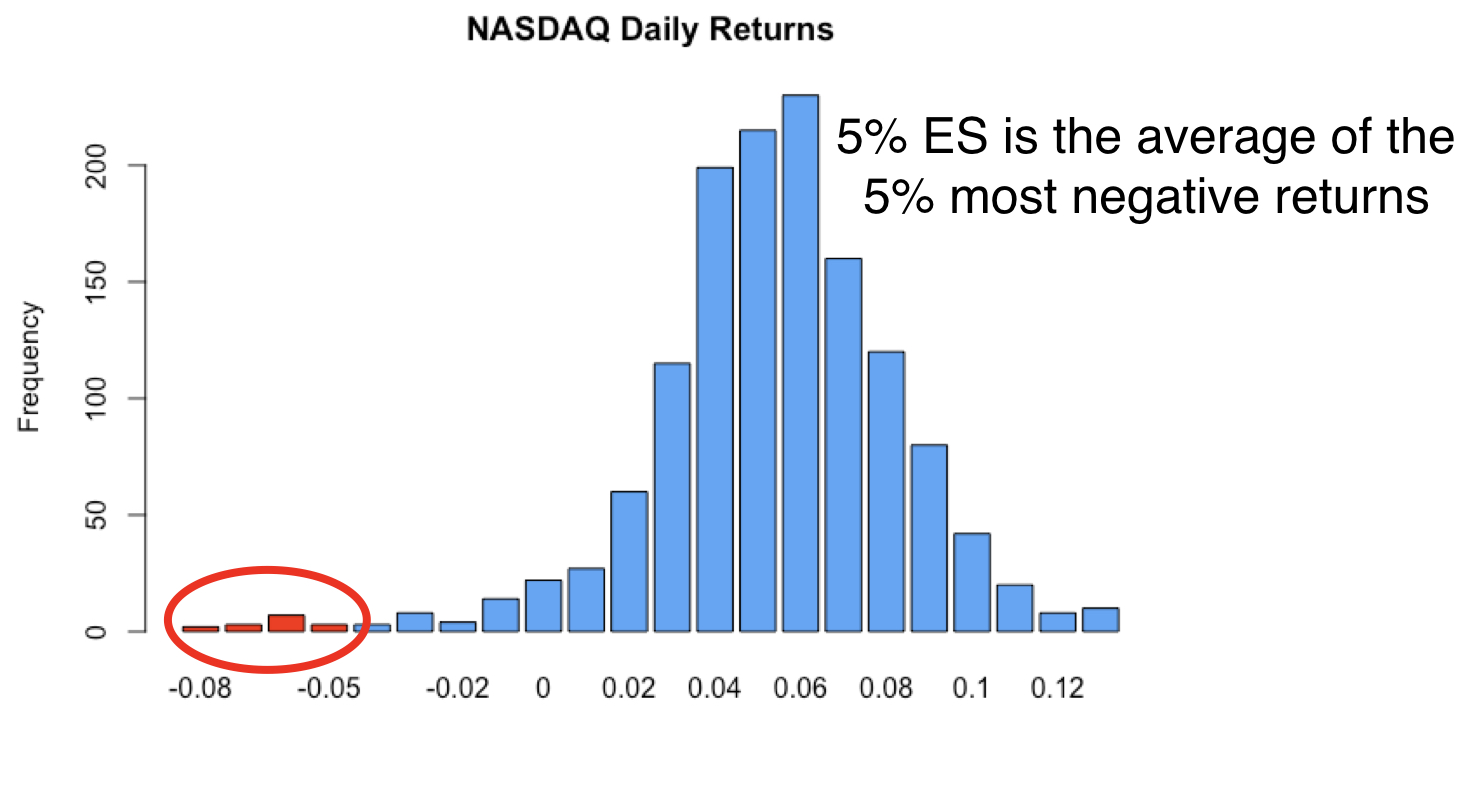
偏度(Skewness)
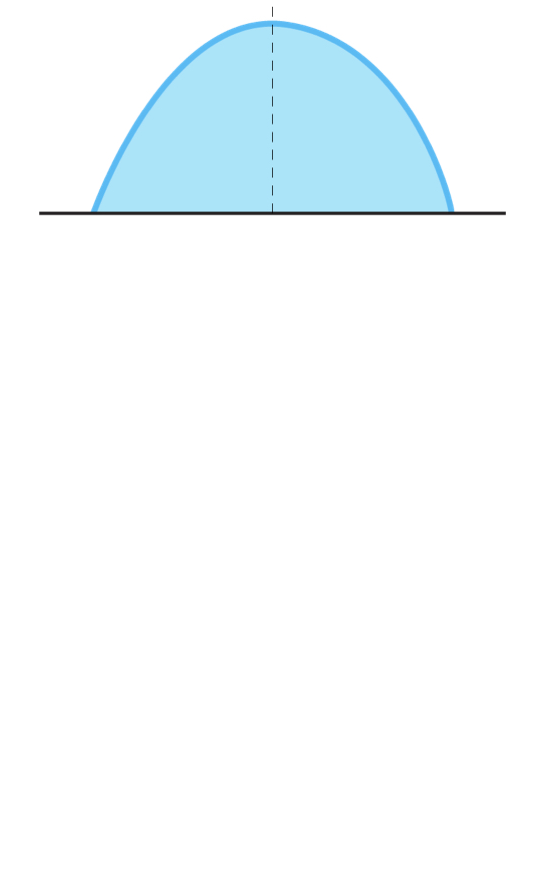
偏度(Skewness)
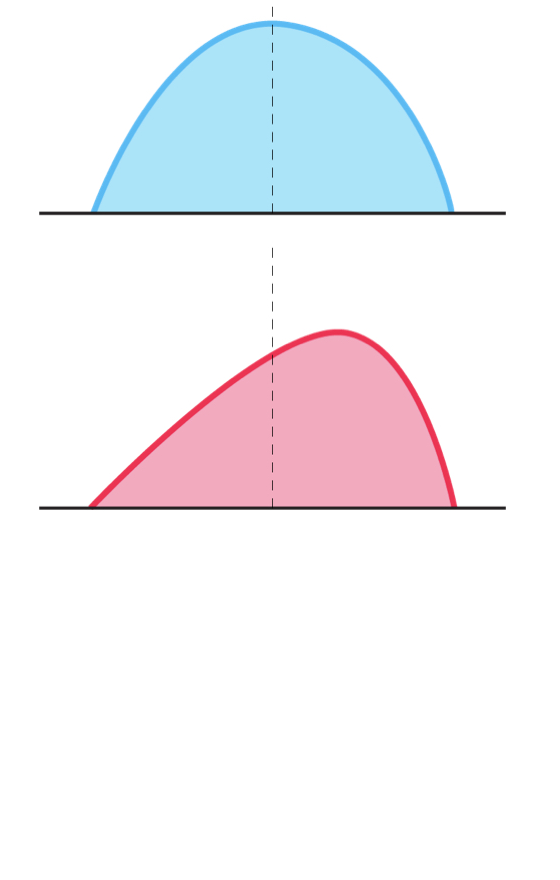
偏度(Skewness)
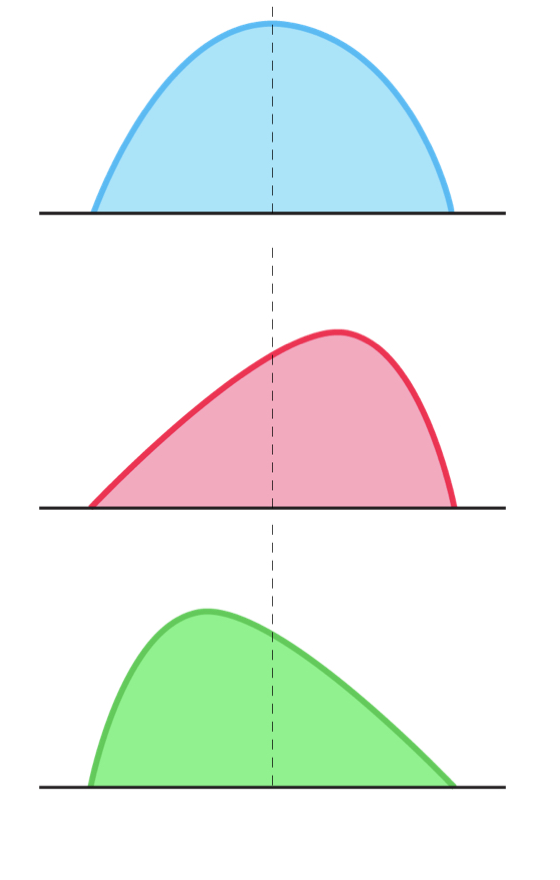
峰度(Kurtosis)
- 當超額峰度 > 0 時,分配為肥尾
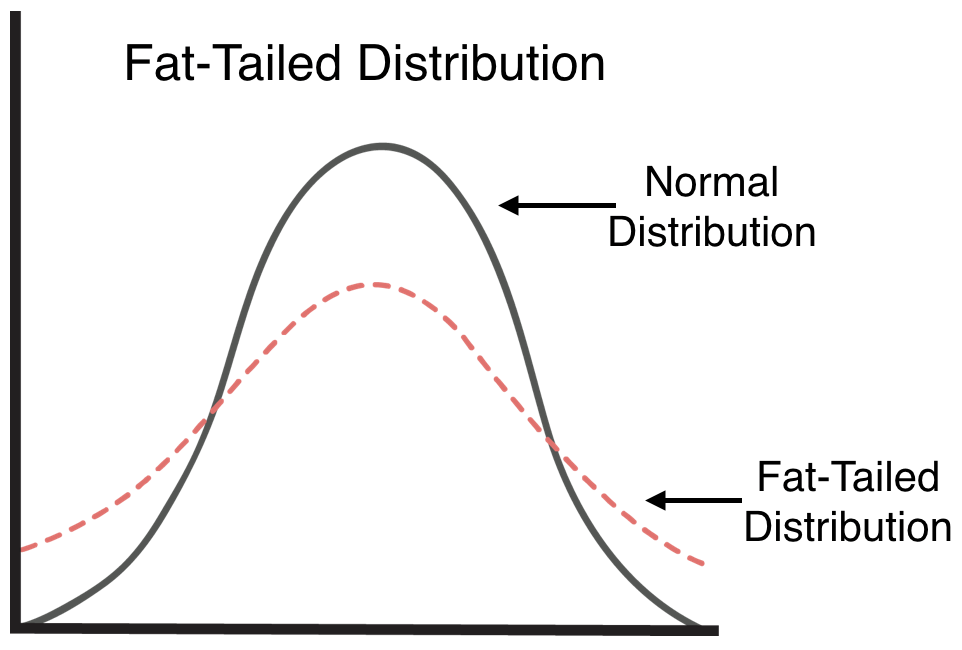
R 投資組合分析入門
Kris Boudt
Professor, Free University Brussels & Amsterdam

