雙資產情境下的驅動因子

R 投資組合分析入門

Kris Boudt

Professor, Free University Brussels & Amsterdam

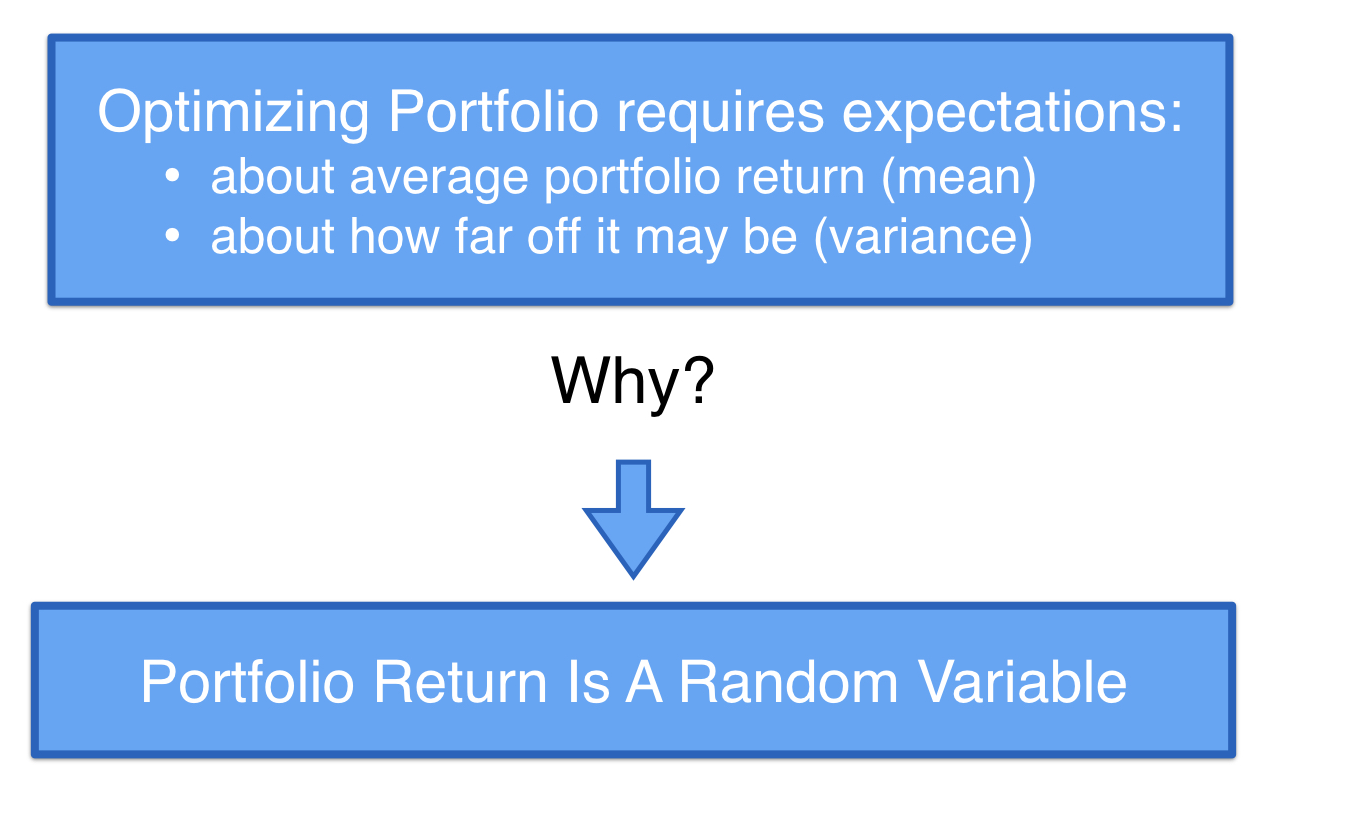
未來報酬具隨機性
第 3 章影片 1.002

R 投資組合分析入門

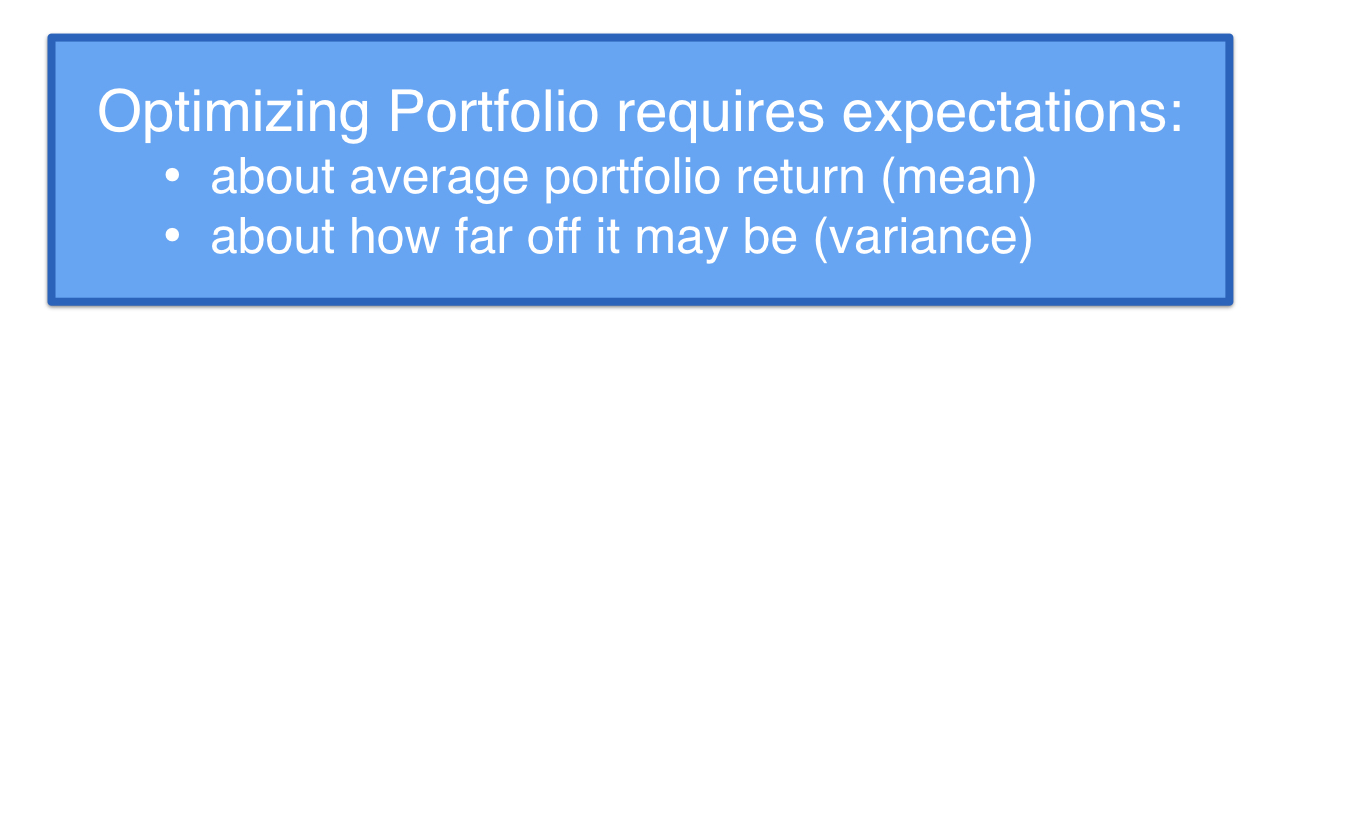
未來報酬具隨機性

第 3 章影片 1.003

R 投資組合分析入門

未來報酬具隨機性

第 3 章影片 1.004

R 投資組合分析入門

未來報酬具隨機性

第 3 章影片 1.005

R 投資組合分析入門

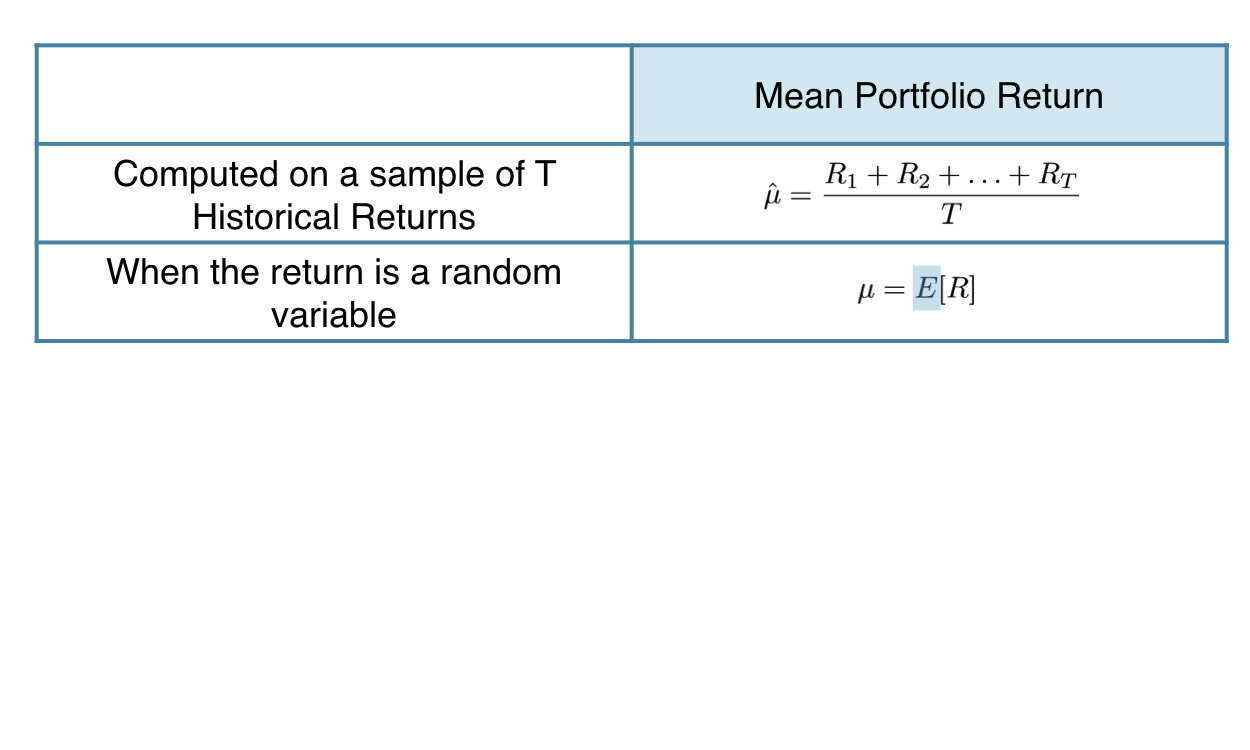
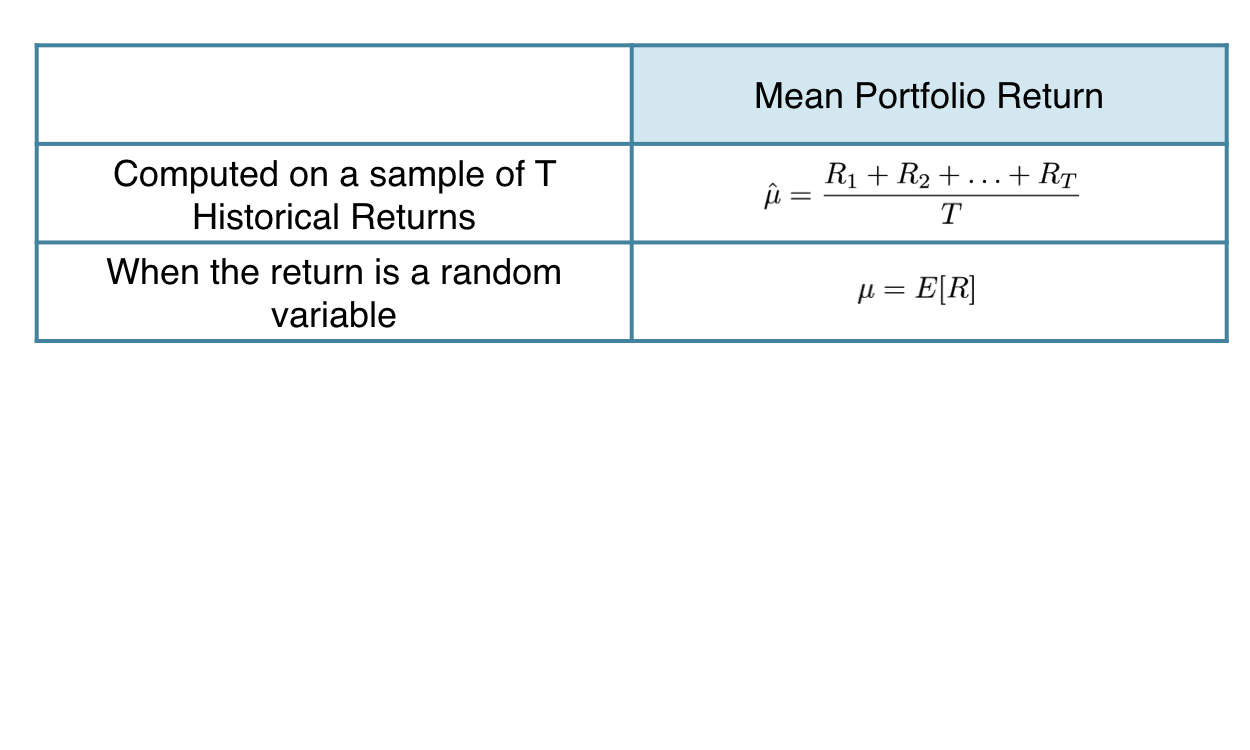
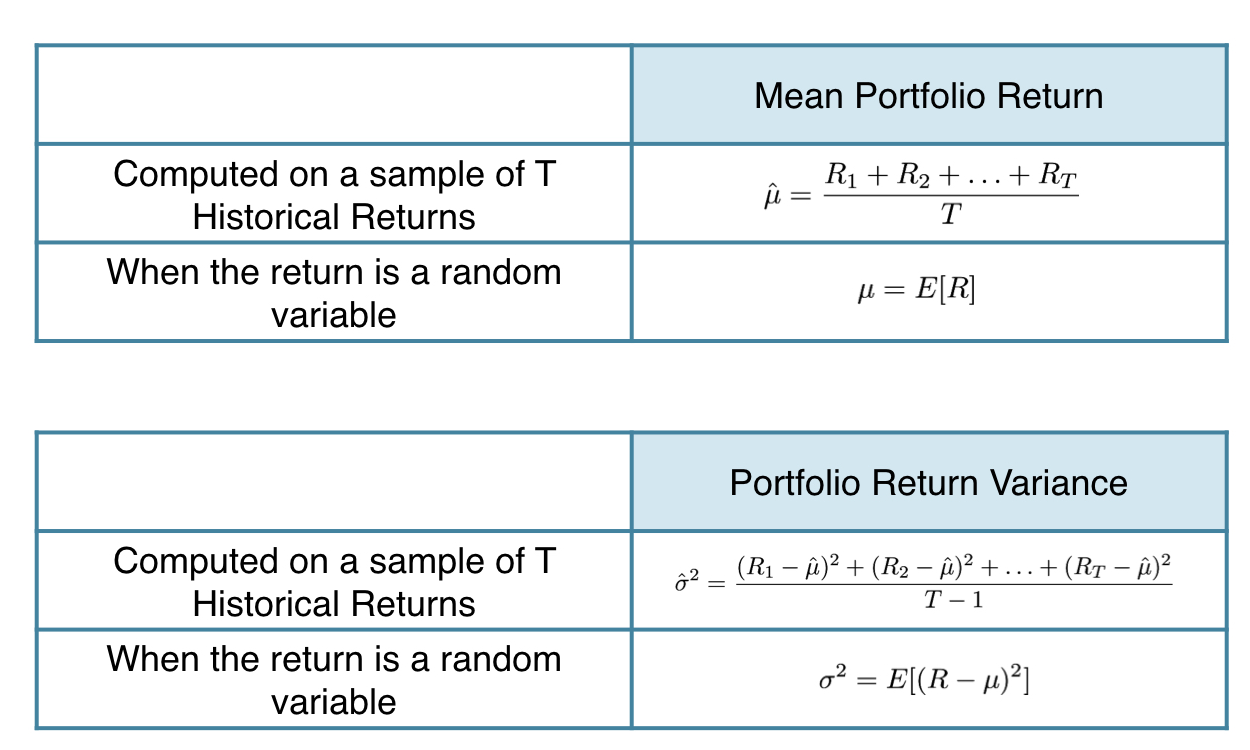
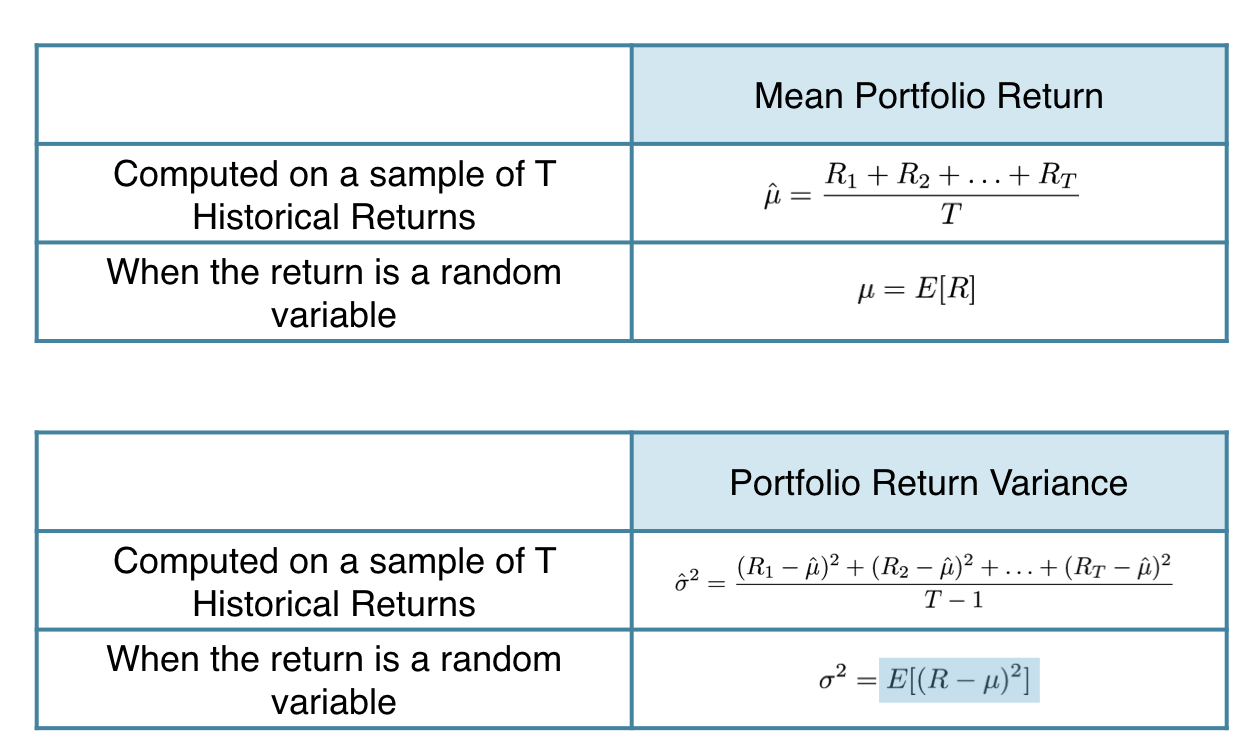
由過去表現到預測

第 3 章影片 1.007

R 投資組合分析入門

由過去表現到預測

第 3 章影片 1.008

R 投資組合分析入門

由過去表現到預測

第 3 章影片 1.009

R 投資組合分析入門

由過去表現到預測

第 3 章影片 1.010

R 投資組合分析入門

由過去表現到預測

第 3 章影片 1.011

R 投資組合分析入門

由過去表現到預測

第 3 章影片 1.012

R 投資組合分析入門

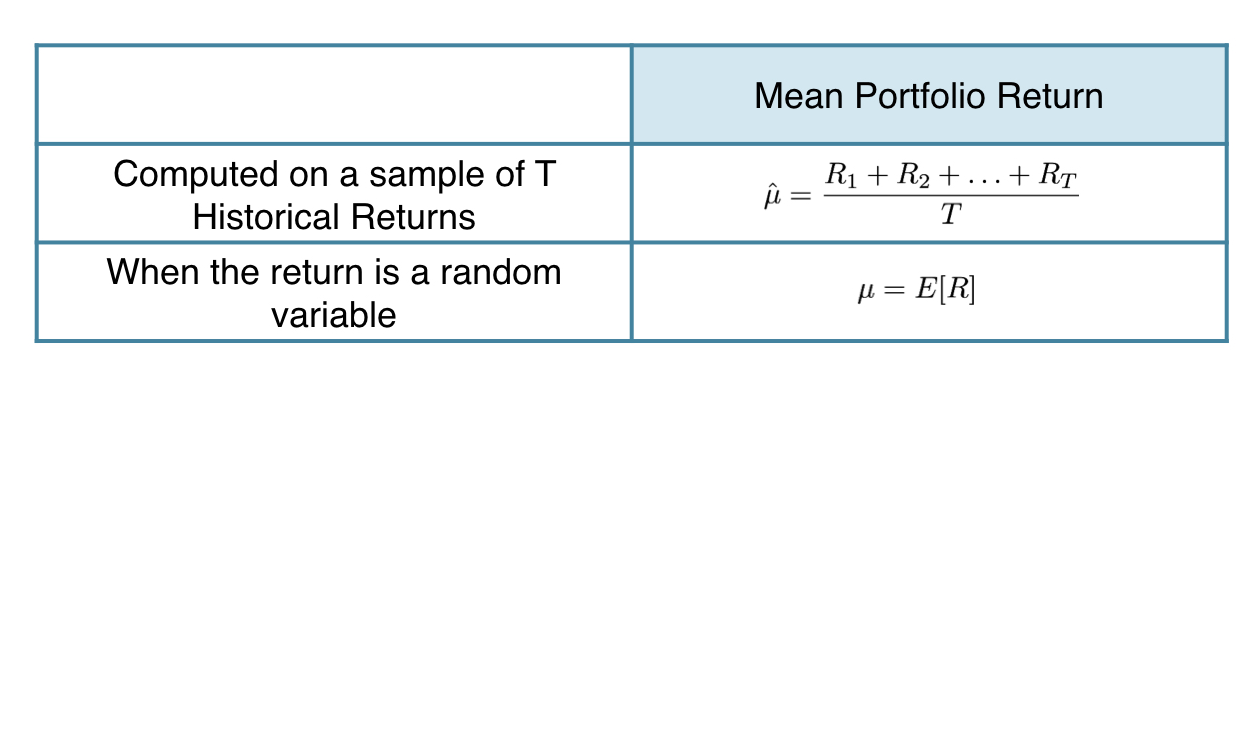
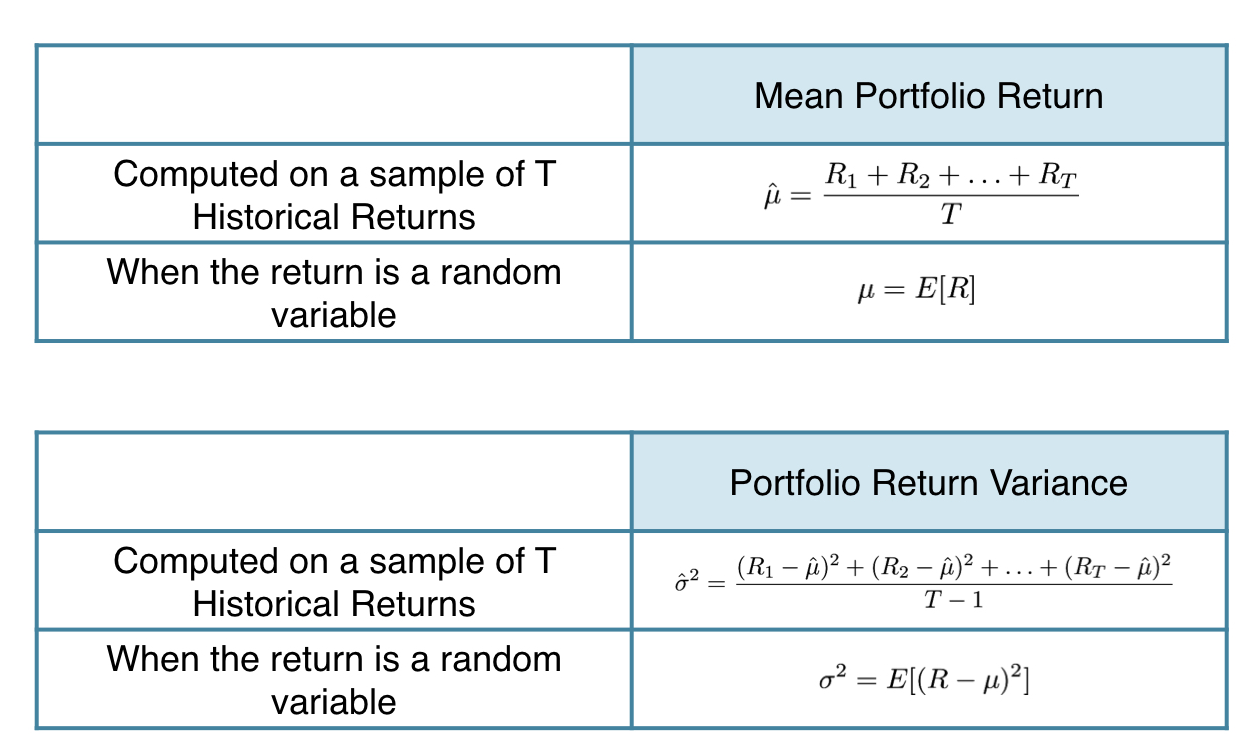
均值與變異數的驅動因子

  • 假設有兩個資產:
Asset 1 Asset 2
Weight: $w_1$ Weight: $w_2$
Return: $R_1$ Return: $R_2$


  • 投資組合報酬,$P = w1 \cdot R1 + w2\cdot R2$
  • 因此:$E[P] = w_1\cdot E[R_1]+ w_2\cdot E[R_2]$
R 投資組合分析入門

投資組合報酬的變異數

同樣是含 2 個資產的投資組合

  • $var(P)$ = $w_1^2\cdot var(R_1) $ $+ w_2^2\cdot var(R_2) $ $+ 2\cdot w_1 \cdot w_2 \cdot cov(R_1, R_2)$

報酬 1 與 2 的共變異數

  • $Cov(R_1,R_2)$
    • $ = E[(R_1 - E[R_1])(R_2 - E(R_2))]$
    • $ = StdDev(R_1)\cdot StdDev(R_2)\cdot corr(R_1,R_2)$
R 投資組合分析入門

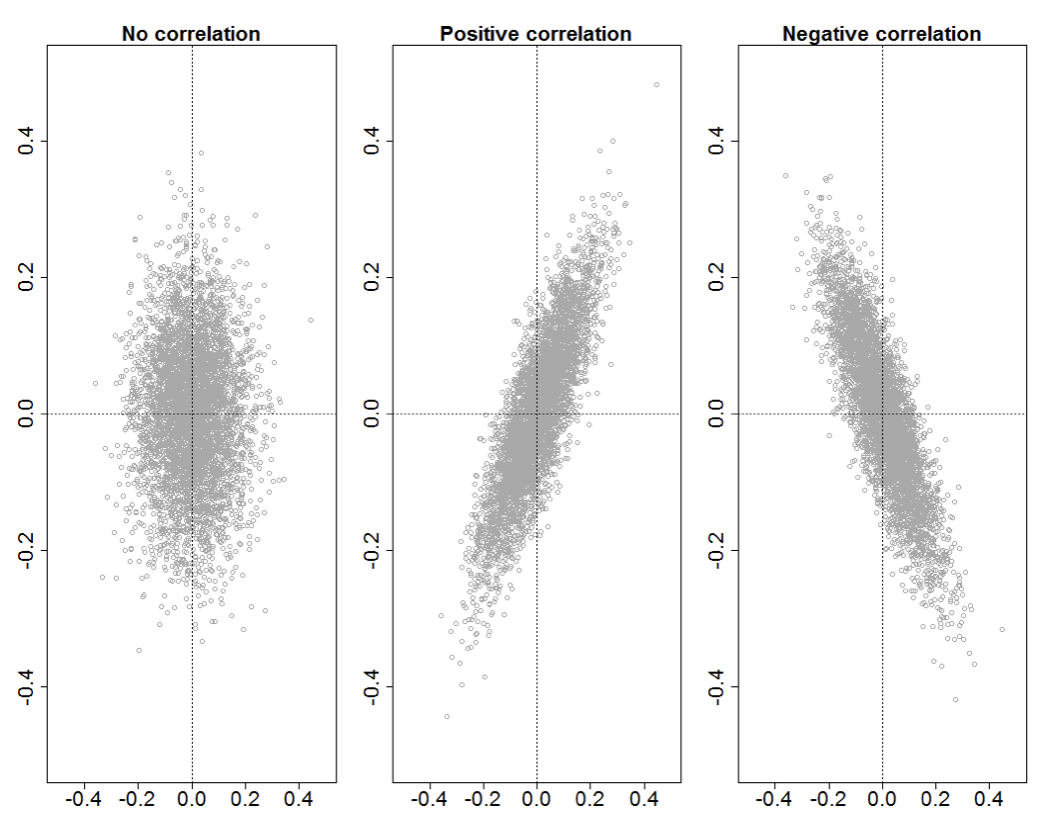
相關性

相關係數

R 投資組合分析入門

重點公式

  • E[投資組合報酬] = $E[P] = w_1\cdot E[R_1] + w_2\cdot E[R_2]$

  • var(投資組合報酬) = $var(P)$ = $w_1^2\cdot var(R_1) $ $+ w_2^2\cdot var(R_2) $ $+ 2\cdot w_1 \cdot w_2 \cdot cov(R_1, R_2)$

R 投資組合分析入門

一起來練習吧!

R 投資組合分析入門

Preparing Video For Download...