在 R 進行股權估值
Cliff Ang
Vice President, Compass Lexecon
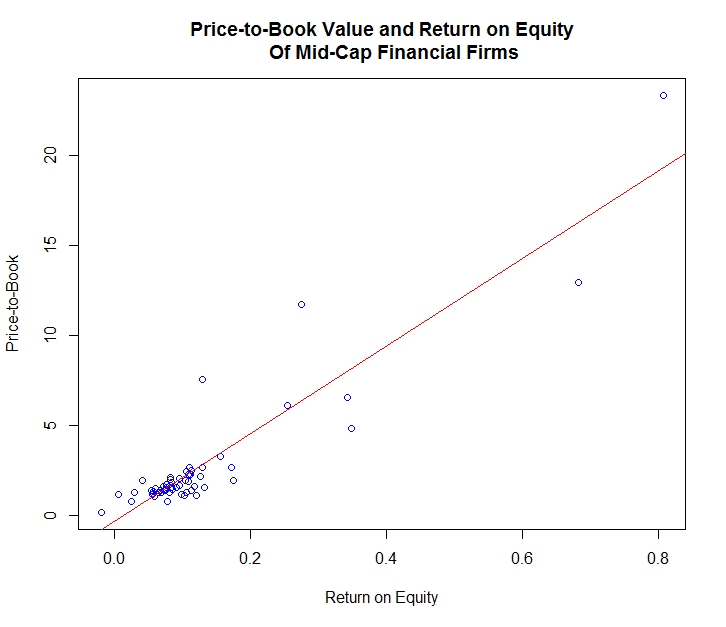
finl <- subset(midcap400, gics_sector == "Financials")

finl$roe <- finl$ltm_eps / finl$bvps

finl$p_bv <- ifelse(finl$bvps < 0, NA, finl$price / finl$bvps)

finl <- finl[complete.cases(finl), ]
finl <- subset(midcap400, gics_sector == "Financials")
finl$roe <- finl$ltm_eps / finl$bvps
finl$p_bv <- ifelse(finl$bvps < 0, NA, finl$price / finl$bvps)
finl <- finl[complete.cases(finl), ]
$$P/B = -0.365 + 24.37 * ROE$$ $$R-squared = 0.8462$$
reg <- lm(p_bv ~ roe, data = finl)

a <- summary(reg)$coeff[1]
a
reg <- lm(p_bv ~ roe, data = finl)
a <- summary(reg)$coeff[1] a
-0.3654199
b <- summary(reg)$coeff[2]
b
24.37047
假設 ROE 為 10% 且 BVPS 為 $30,隱含價格是多少?
# Implied Price-to-Book
roe <- 0.10
implied_p_b <- a + b * roe
implied_p_b
2.071627
# Implied Price
bvps <- 30
implied_price <- implied_p_b * bvps
implied_price
62.14881