歡迎加入本課程!
R 中級投資組合分析

Ross Bennett
Instructor
你將學到什麼
延伸「Introduction to Portfolio Analysis in R」{{1}} 的基礎觀念。
探索投資組合最佳化流程中的進階概念
使用 R 套件
PortfolioAnalytics解決貼近真實情境的投資組合最佳化問題
現代投資組合理論
現代投資組合理論(MPT)由 Harry Markowitz 於 1952 年提出。
MPT 指出投資人的目標是在既定風險下,最大化投資組合的期望報酬。
常見目標:
最大化每單位風險的報酬
最小化風險衡量
平均-標準差範例:設定
library(PortfolioAnalytics)
data(edhec)
data <- edhec[,1:8]
# Create the portfolio specification
port_spec <- portfolio.spec(colnames(data))
port_spec <- add.constraint(portfolio = port_spec, type = "full_investment")
port_spec <- add.constraint(portfolio = port_spec, type = "long_only")
port_spec <- add.objective(portfolio = port_spec, type = "return", name = "mean")
port_spec <- add.objective(portfolio = port_spec, type = "risk", name = "StdDev")
**************************************************
PortfolioAnalytics Portfolio Specification
**************************************************
Call:
portfolio.spec(assets = colnames(data))

Number of assets: 8
Asset Names
[1] "Convertible Arbitrage"  "CTA Global"             "Distressed Securities"
[4] "Emerging Markets"       "Equity Market Neutral"  "Event Driven"
[7] "Fixed Income Arbitrage" "Global Macro"

Constraints
Enabled constraint types
        - full_investment
        - long_only

Objectives:
Enabled objective names
        - mean
        - StdDev
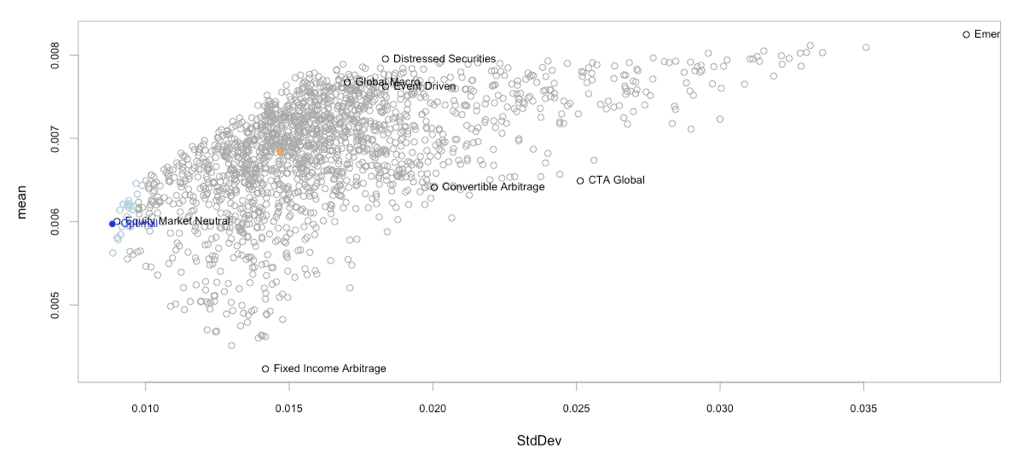
平均-標準差範例:最佳化
# Run optimization and chart results in risk-reward space
opt <- optimize.portfolio(data,
                   portfolio = port_spec,
                   optimize_method = "random",
                   trace = TRUE)
chart.RiskReward(opt,
                 risk.col = "StdDev",
                 return.col = "mean",
                 chart.assets = TRUE)
平均-標準差範例:最佳化
一起來練習吧!
R 中級投資組合分析

