凸性

在 R 中進行債券評價與分析

Clifford Ang

Senior Vice President, Compass Lexecon

凸性衡量

  • 當殖利率變動大時,存續期間表現不佳
  • 用凸性衡量來修正存續期間的估計
在 R 中進行債券評價與分析

計算凸性衡量

$$

$$ C = \frac{P(down)+P(up)-2 \cdot P}{(P \cdot (\Delta y)^2} $$

  • $C$ = 凸性衡量
  • $P(down)$ = 殖利率下降時的價格
  • $P(up)$ = 殖利率上升時的價格
  • $P$ = 目前價格
  • $(\Delta y)^2$ = 殖利率變動的平方
  • $2 \cdot P$ = 目前價格的 2 倍
在 R 中進行債券評價與分析

估計對價格的影響

$$\frac{\Delta P}{P} = 0.5 \cdot C \cdot (\Delta y)^2$$

  • $\frac{\Delta P}{P}$ = 價格變動百分比

$$\Delta P = 0.5 \cdot C \cdot (\Delta y)^2 \cdot P$$

  • $\Delta P$ = 價格變動金額
  • $C$ = 凸性衡量
  • $(\Delta y)^2$ = 殖利率變動的平方
  • $P$ = 目前價格
在 R 中進行債券評價與分析

如何使用這些公式?

  • 範例(與存續期間相同)
    • $100 par value, 5% coupon rate, 10 years to maturity, initial yield = 4%, expected increase in yield = 1%
p
108.1109
(convexity <- (p_down + p_up - 2 * p) / (p * (0.01^2)))
77.56981
在 R 中進行債券評價與分析

如何使用這些公式?

(convexity_pct_change <- 0.5 * convexity * 0.01 ^ 2)
0.00387849
(convexity_dollar_change <- 0.5 * convexity * 0.01 ^ 2 * p)
0.4193071
在 R 中進行債券評價與分析

存續期間與凸性的影響

  • 預估價格變動
duration_dollar_change
-8.530203
convexity_dollar_change
0.4193071
在 R 中進行債券評價與分析
duration_dollar_change + convexity_dollar_change
-8.110896
  • 預估價格
p
108.1109
duration_dollar_change + convexity_dollar_change + p
100
在 R 中進行債券評價與分析

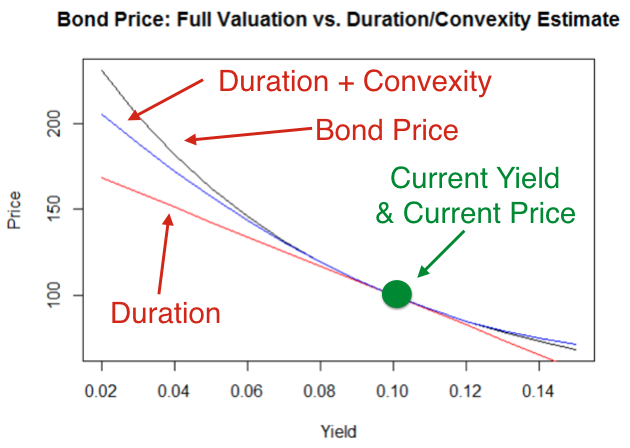
殖利率 vs 價格

在 R 中進行債券評價與分析

一起來練習吧!

在 R 中進行債券評價與分析

Preparing Video For Download...