R 的多變量機率分配
Surajit Ray
Professor, University of Glasgow
| 分配 | 位置參數 | 尺度參數 |
|---|---|---|
| 常態 | mean |
sigma |
| t | delta |
sigma |
| 偏斜常態 | xi |
Omega |
| 偏斜 t | xi |
Omega |
| 分配 | 位置參數 | 尺度參數 | 自由度 |
|---|---|---|---|
| 常態 | mean |
sigma |
無 |
| t | delta |
sigma |
有 |
| 偏斜常態 | xi |
Omega |
無 |
| 偏斜 t | xi |
Omega |
有 |
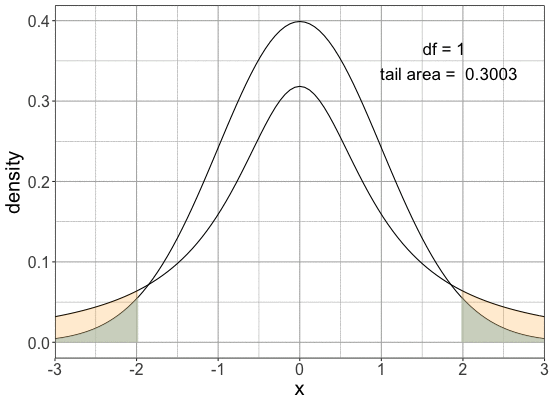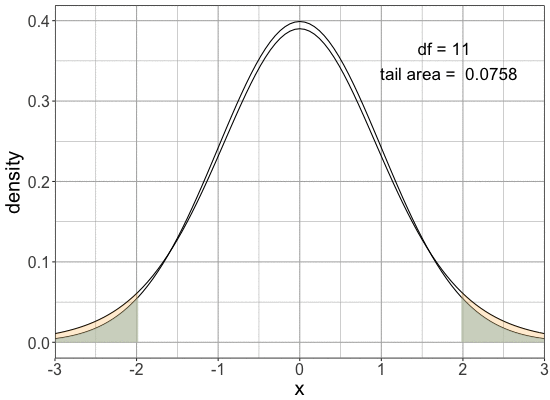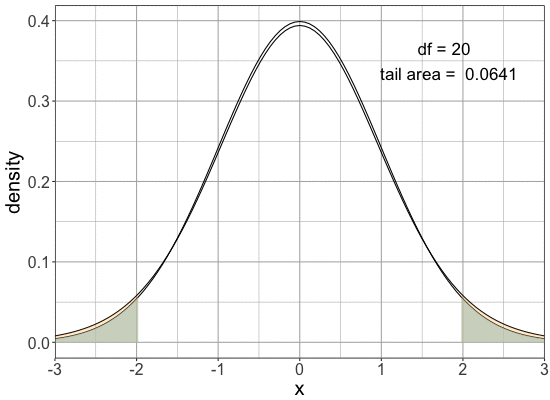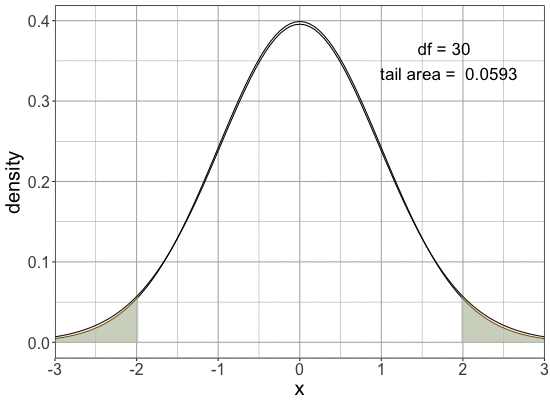
比較
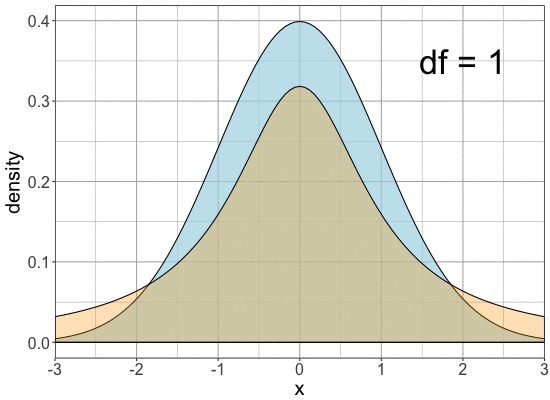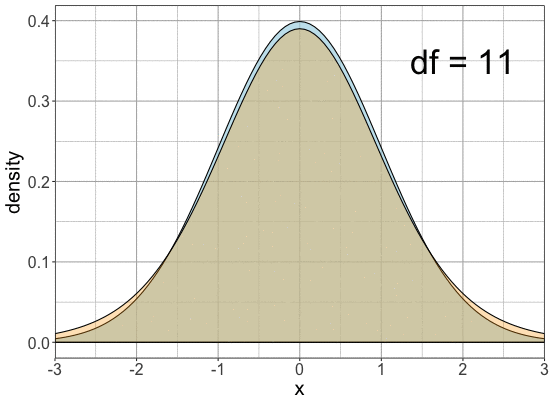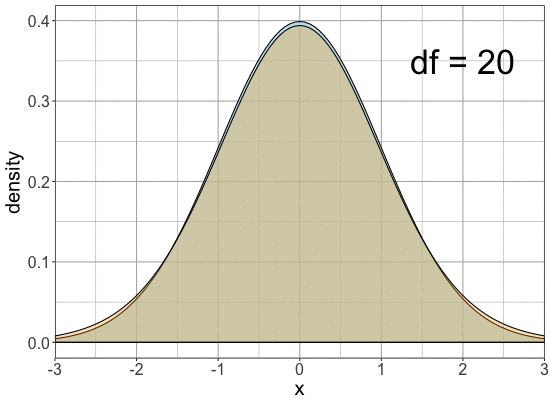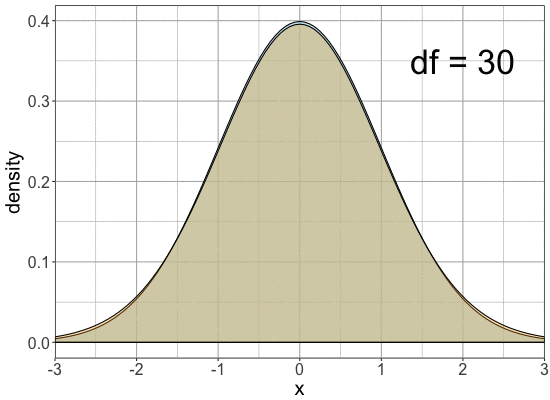
標準常態
不同 df 的 t

同一臨界值下尾部更肥厚
$P(X< - 1.96 \text{ or } X > 1.96)$
| 分配 | 機率 |
|---|---|
| 常態 | 0.05 |
| t(df=1) | 0.3 |
| t(df=8) | 0.0857 |
| t(df=20) | 0.0641 |
| t(df=30) | 0.0593 |

單變量 Student t 分配的推廣
$$t_{df}(\delta, \Sigma ) $$
${\mu}=\delta={\begin{pmatrix} 1 \\ 2 \end{pmatrix}},\quad { \Sigma }={\begin{pmatrix} 1 & 0.5 \\ 0.5 & 2 \end{pmatrix}}$
df = 3 的 t 等高線
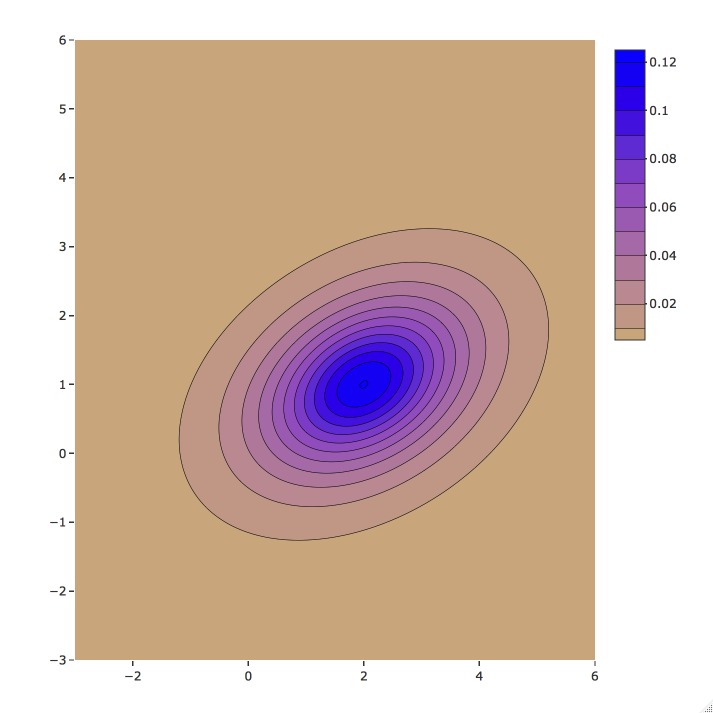
${\begin{matrix} ~ \\ ~ \end{matrix}}$
二變量常態的等高線
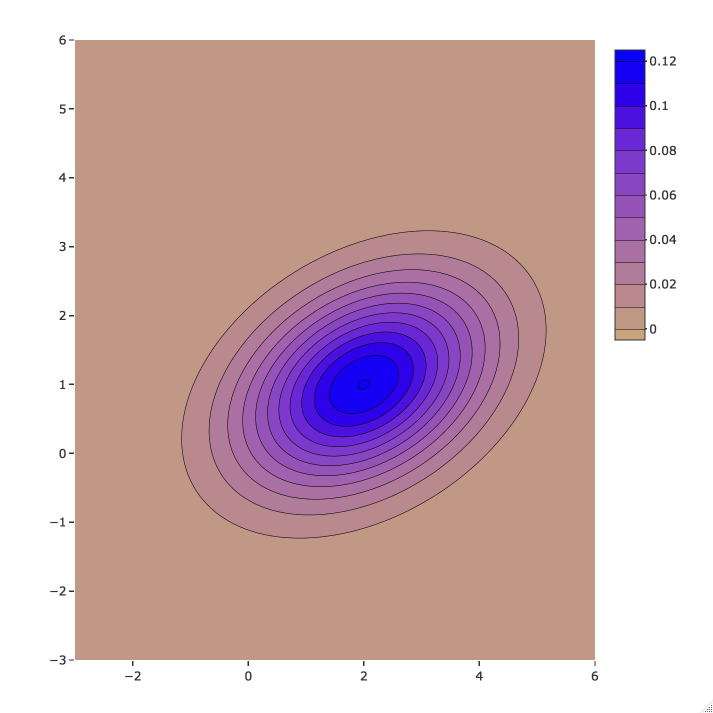
rmvt(n, delta, sigma, df)dmvt(x, delta, sigma, df)qmvt(p, delta, sigma, df)pmvt(upper, lower, delta, sigma, df)產生隨機樣本
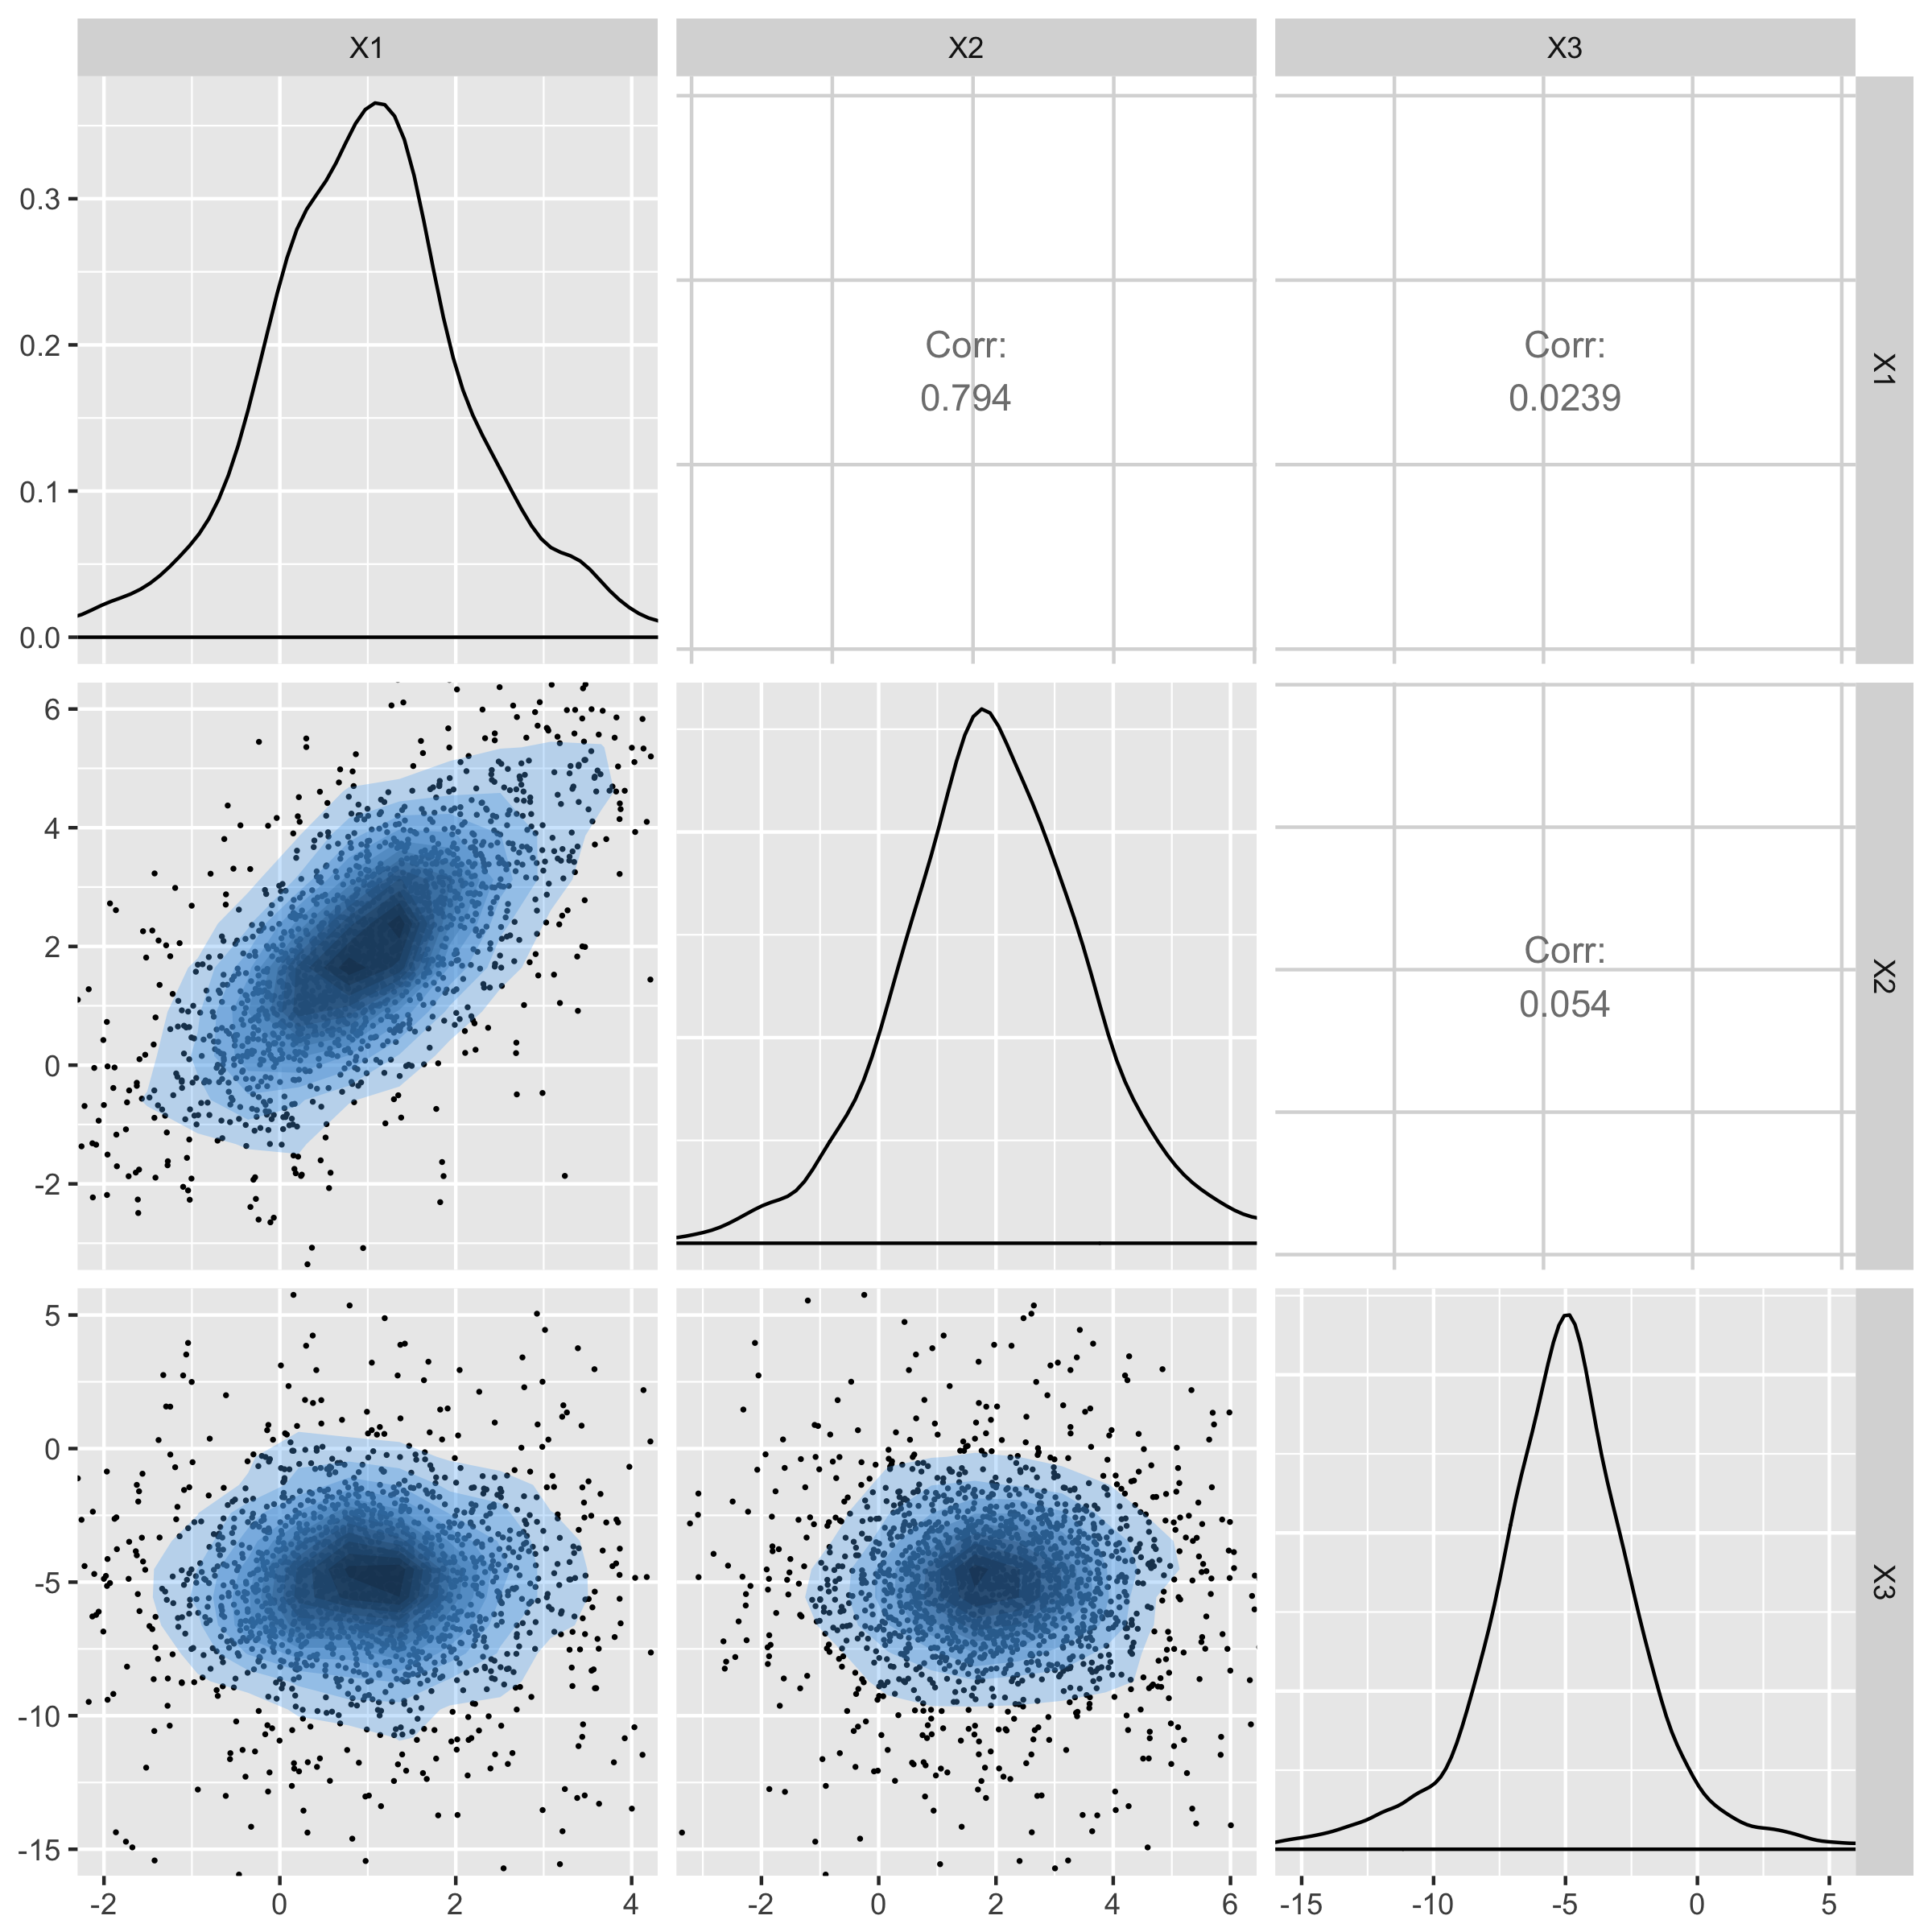
從 3 維 t 分配產生樣本,其中 $ \delta= \begin{pmatrix} 1 \\ 2 \\ -5 \end{pmatrix} ,~~\Sigma={\begin{pmatrix} 1 & 1 & 0 \\ 1 & 2 & 0 \\ 0 & 0 & 5 \end{pmatrix}}, ~~df = 4.$
# Specify delta and sigma
delta <- c(1, 2, -5)
sigma <- matrix(c(1, 1, 0,
1, 2, 0,
0, 0, 5), 3, 3)
# Generate samples
t.sample <- rmvt(n = 2000, delta = delta, sigma = sigma, df = 4)
head(t.sample,4)
[,1] [,2] [,3]
[1,] -1.256 -1.518 -12.340
[2,] 1.479 1.908 -7.647
[3,] -0.152 1.357 -9.011
[4,] 1.938 2.531 -4.534
自由度為 4 的 t 分配

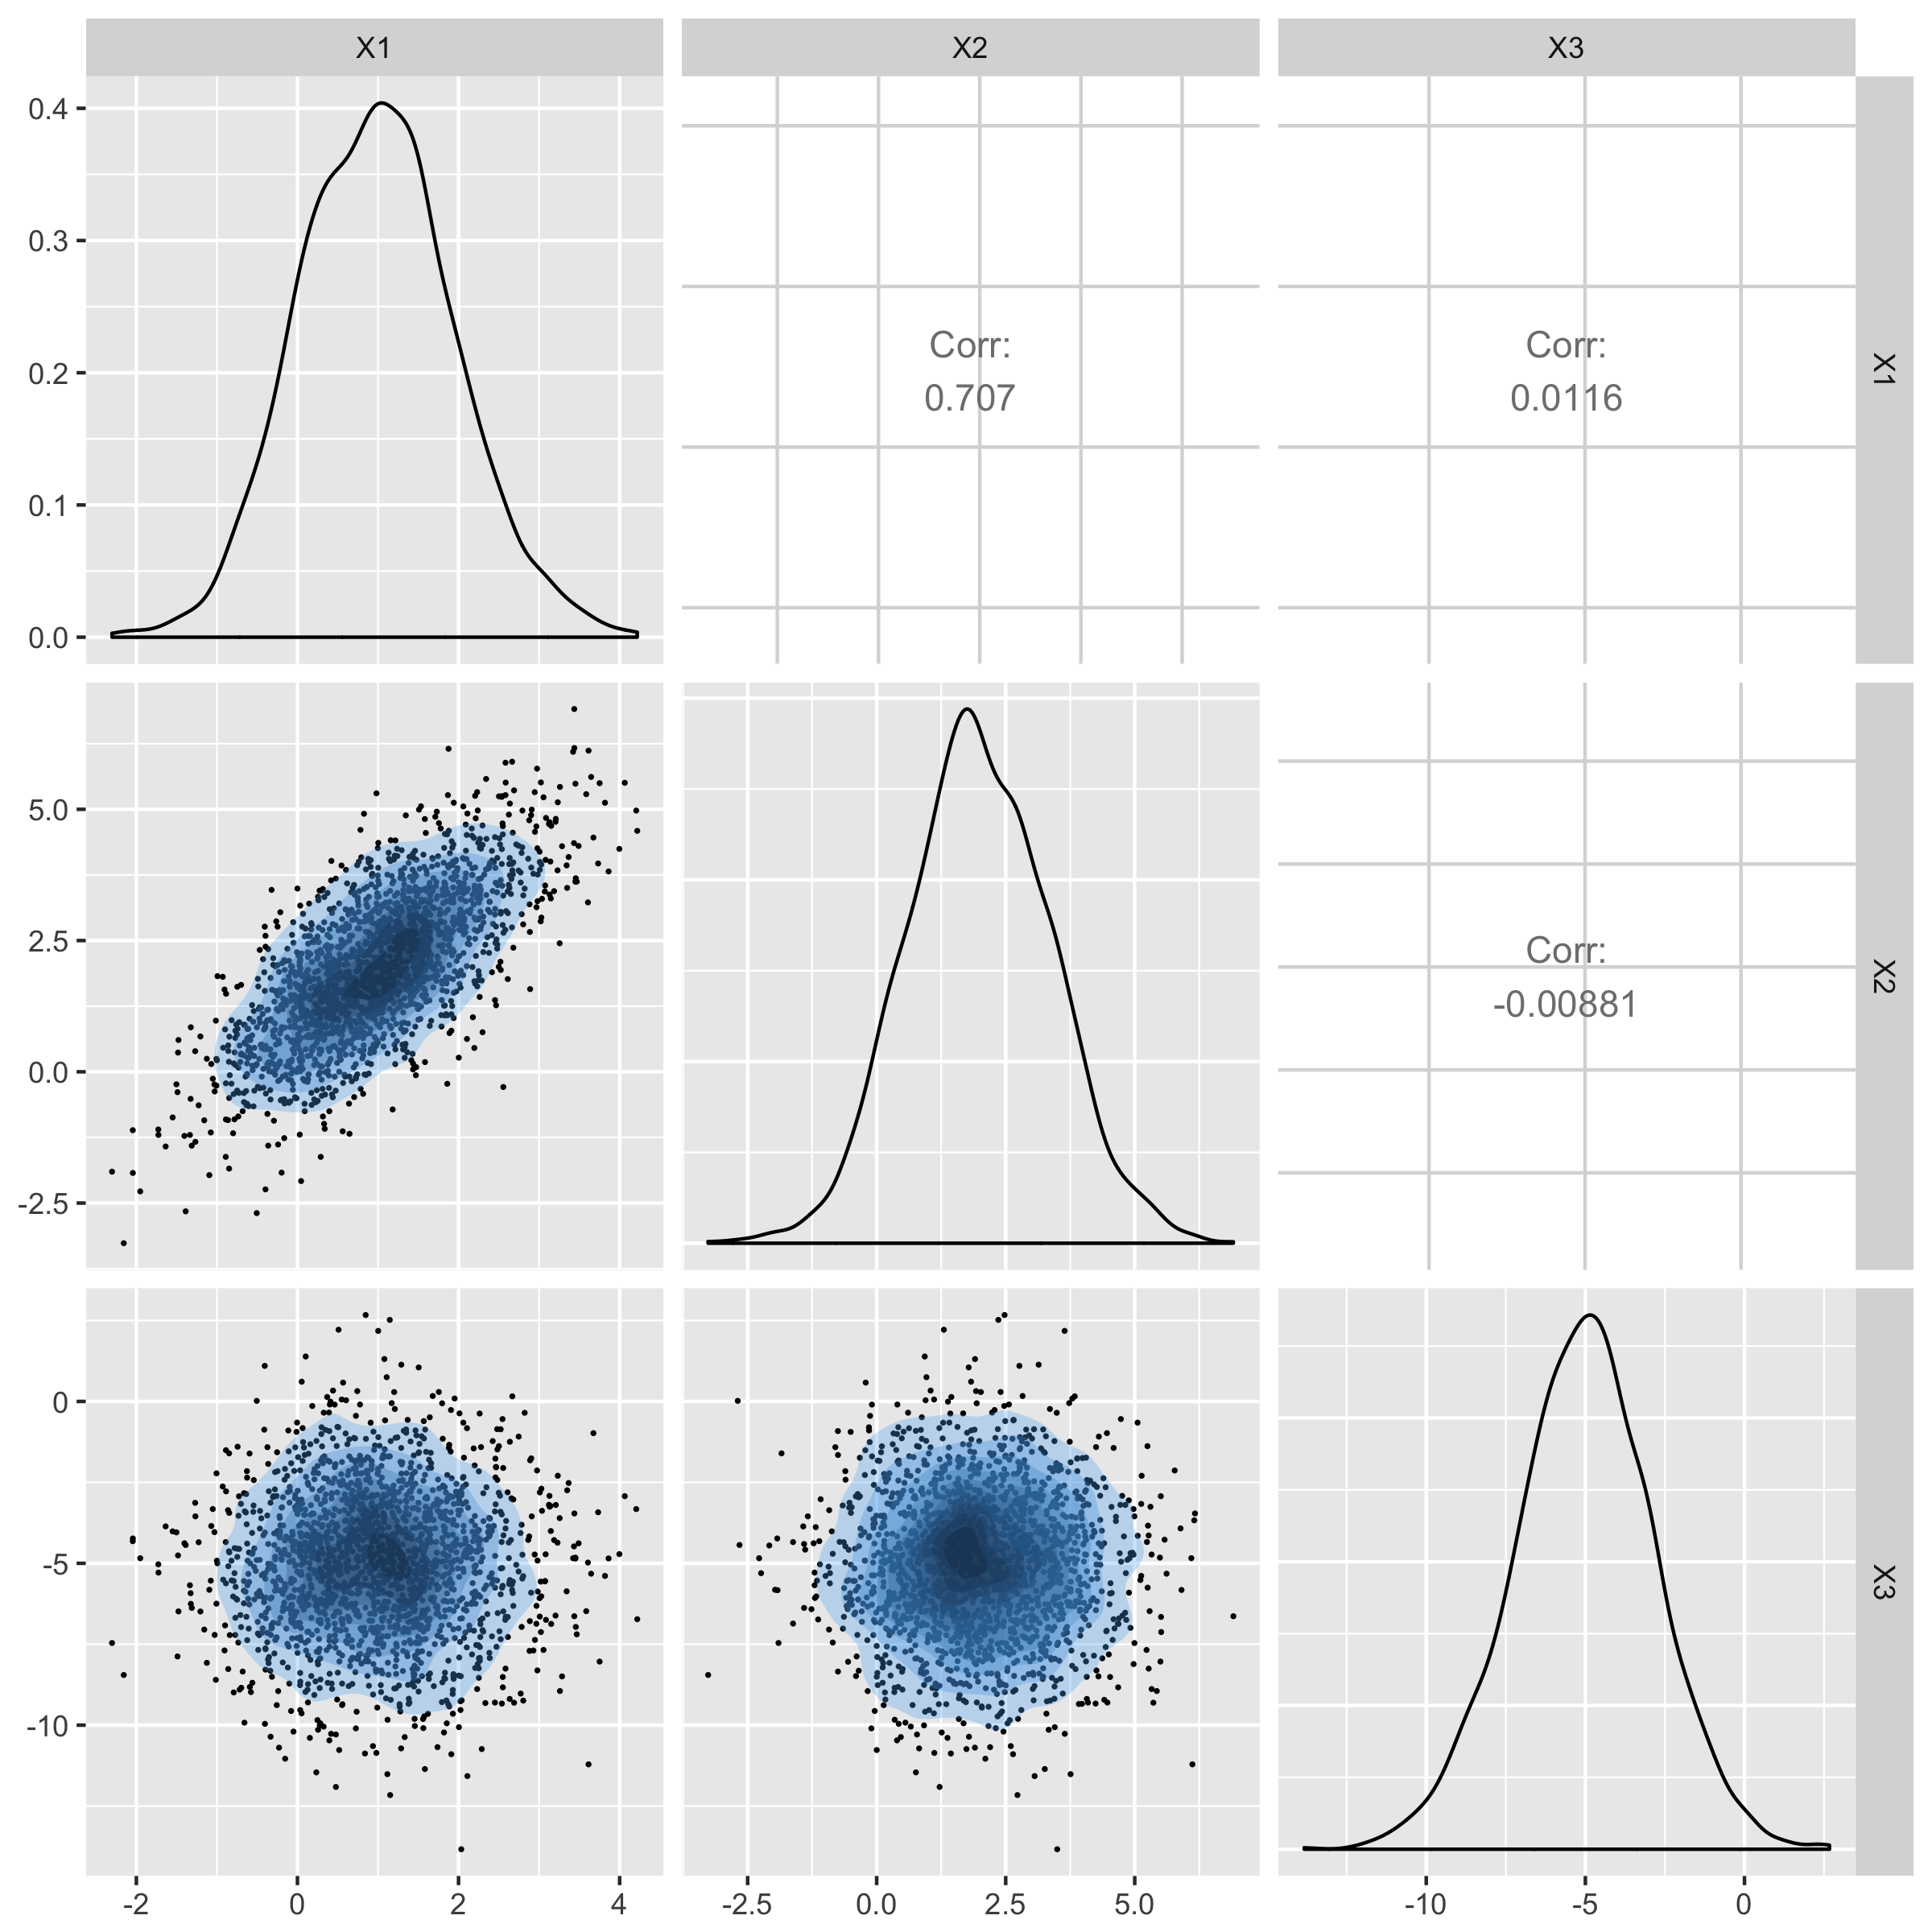
常態分配

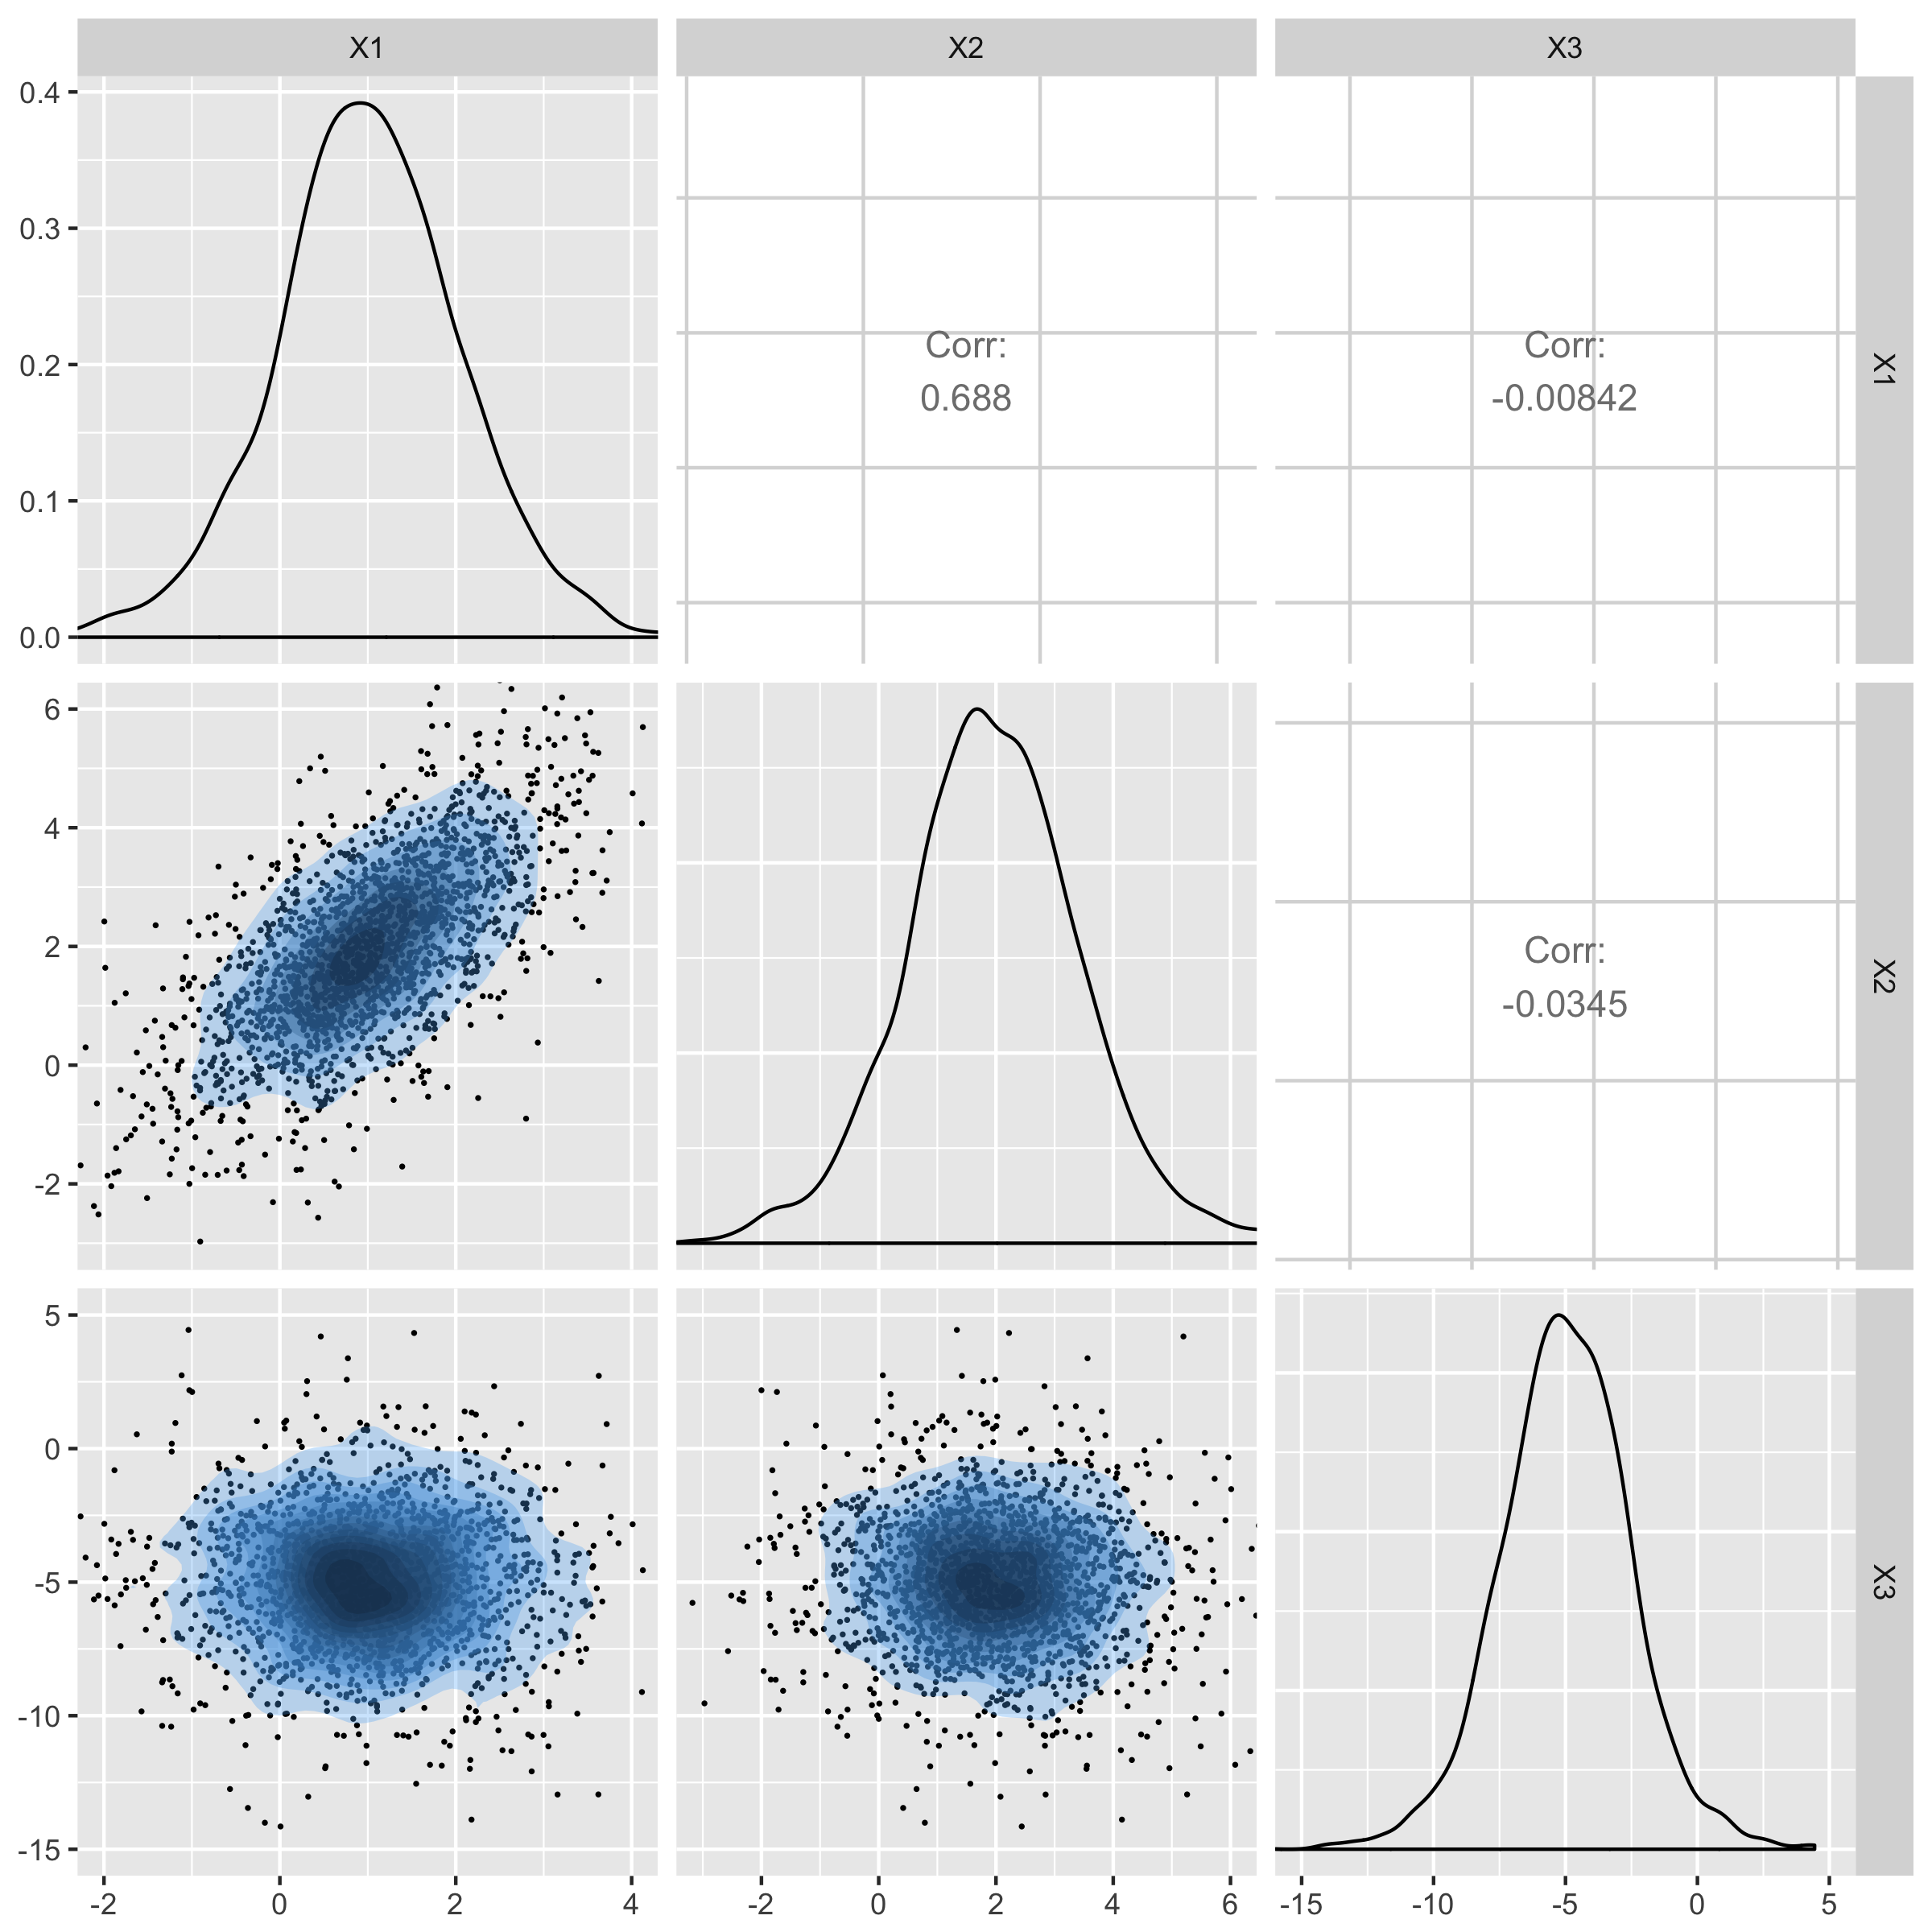
自由度為 10 的 t 分配

常態分配

R 的多變量機率分配